
تحریریه رسانه مسئولیت اجتماعی: در دنیای امروز، دیگر نمیتوان موفقیت یک کسبوکار را فقط با میزان فروش، سود خالص، ارزش سهام یا صورتهای مالی آن سنجید.
یک شرکت ممکن است از نظر اقتصادی موفق عمل کند، اما همزمان با چالشهایی در زمینه مصرف منابع، آلودگی، شرایط کاری کارکنان، ارتباط با جامعه، شفافیت یا شیوه تصمیمگیری و اداره سازمان مواجه باشد.
به همین دلیل، در سالهای اخیر نگاه به عملکرد کسبوکارها تغییر کرده است. سرمایهگذاران، مشتریان، کارکنان، جوامع محلی، نهادهای مدنی و سایر ذینفعان بیش از گذشته میخواهند بدانند یک سازمان چگونه ارزش ایجاد میکند، چه آثاری بر محیطزیست و جامعه میگذارد و چگونه در برابر تصمیمها و عملکرد خود پاسخگوست.
در چنین فضایی، مفاهیم پایداری (Sustainability) و چارچوب ESG اهمیت بیشتری پیدا کردهاند.
اما ESG دقیقاً چیست؟ چرا به یکی از مفاهیم مهم در ادبیات جدید کسبوکار تبدیل شده است و یک سازمان برای مواجهه درست با آن باید از کجا آغاز کند؟
ESG چیست؟
ESG مخفف سه واژه Environmental، Social و Governance به معنای «محیطزیست، اجتماعی و حاکمیت شرکتی» است.
این سه واژه در کنار یکدیگر چارچوبی را شکل میدهند که به کمک آن میتوان ابعاد مهمی از عملکرد و آثار یک سازمان را فراتر از سنجههای مالی مورد توجه قرار داد.
در سادهترین بیان، ESG سه پرسش اساسی را پیش روی یک سازمان قرار میدهد:
🔹 سازمان چه اثری بر محیطزیست دارد؟
🔹 چه رابطهای با کارکنان، مشتریان، تأمینکنندگان و جوامع پیرامون خود دارد؟
🔹 و چگونه اداره میشود، تصمیم میگیرد و در برابر عملکرد خود پاسخگو است؟
بنابراین، ESG را نباید صرفاً مجموعهای از شاخصها، فرمها یا چکلیستهای مدیریتی دانست. پشت هر شاخص، یک موضوع واقعی درباره فعالیت سازمان و آثار آن وجود دارد.
در واقع، ESG تلاش میکند تصویر کاملتری از یک کسبوکار ارائه دهد؛ تصویری که در آن عملکرد اقتصادی، محیطزیست، جامعه و نحوه اداره سازمان در ارتباط با یکدیگر دیده میشوند.
CSR و ESG؛ دو مفهوم نزدیک، اما با کارکردهای متفاوت
درک تفاوت میان مسئولیت اجتماعی شرکتی (CSR) و ESG برای شناخت مسیر جدید کسبوکارها در حوزه پایداری اهمیت زیادی دارد. این دو مفهوم به یکدیگر مرتبطند، اما یکسان نیستند و از دو زاویه متفاوت به رابطه سازمان با جامعه، محیطزیست و ذینفعان نگاه میکنند.
مسئولیت اجتماعی شرکت (CSR) بیشتر به رویکرد، تعهد و فلسفه یک سازمان در قبال جامعه و محیطزیست مربوط است. CSR بر این ایده استوار است که شرکتها در کنار مسئولیتهای اقتصادی و قانونی خود، نسبت به آثار فعالیتهایشان بر کارکنان، جامعه، محیطزیست و سایر ذینفعان نیز مسئولیت دارند.
به همین دلیل، اقداماتی مانند مشارکت در حل مسائل اجتماعی، حمایت از جوامع محلی، توجه به حقوق کارکنان، حفاظت از محیطزیست و اجرای برنامههای مسئولانه میتوانند در چارچوب CSR قرار گیرند.
در مقابل، ESG رویکردی ساختاریافتهتر برای ارزیابی و مدیریت عملکرد سازمان در حوزههای محیطزیستی، اجتماعی و حاکمیت شرکتی است. در ESG، موضوعات پایداری از سطح تعهد و اقدام فراتر میروند و به موضوعاتی تبدیل میشوند که باید شناسایی، اولویتبندی، اندازهگیری، مدیریت و در بسیاری از موارد گزارش و افشا شوند.
به بیان ساده، CSR بیشتر میپرسد «سازمان در قبال جامعه و محیطزیست چه مسئولیتی دارد و چه اقدامی انجام میدهد؟»؛ ESG میپرسد «این مسائل چه اهمیتی برای عملکرد، ریسکها، فرصتها، ذینفعان و آینده سازمان دارند و عملکرد سازمان در این زمینه چگونه قابل سنجش و ارزیابی است؟»
از این منظر، ESG را میتوان یکی از مسیرهای مهم حرکت از مسئولیتپذیری و اقدام، به سمت سنجش عملکرد، مدیریت ریسک، شفافیت و پاسخگویی دانست.
البته این دو مفهوم رقیب یکدیگر نیستند؛ CSR و ESG میتوانند در کنار هم قرار گیرند.
CSR بیشتر بر تعهد و مسئولیت سازمان و اقدام برای ایجاد ارزش اجتماعی و زیستمحیطی تأکید دارد و ESG بر ساختار، سنجش، ارزیابی و افشای عملکرد و آثار مرتبط با این حوزهها تمرکز میکند.
به همین دلیل، هر اقدامی که با عنوان CSR انجام میشود لزوماً به معنای عملکرد مطلوب ESG نیست. یک سازمان ممکن است پروژههای اجتماعی متعددی اجرا کند، اما اگر مسائل بااهمیت خود را نشناسد، آثار فعالیتهایش را ارزیابی نکند، دادههای قابل اتکا نداشته باشد و درباره عملکرد خود شفاف نباشد، نمیتوان صرفاً بر اساس تعداد پروژههای مسئولیت اجتماعی، عملکرد ESG آن را ارزیابی کرد.
سه ستون ESG؛ محیطزیست، اجتماع و حاکمیت شرکتی
چارچوب ESG بر سه حوزه اصلی استوار است: Environmental (محیطزیست)، Social (اجتماعی) و Governance (حاکمیت شرکتی).
این سه حوزه از یکدیگر جدا نیستند. یک تصمیم اقتصادی میتواند پیامد محیطزیستی داشته باشد؛ یک تصمیم محیطزیستی میتواند بر جامعه اثر بگذارد و نحوه اداره سازمان میتواند تعیین کند که این مسائل چگونه شناسایی، مدیریت و درباره آنها پاسخگویی شود.
چارچوب جامع ESG
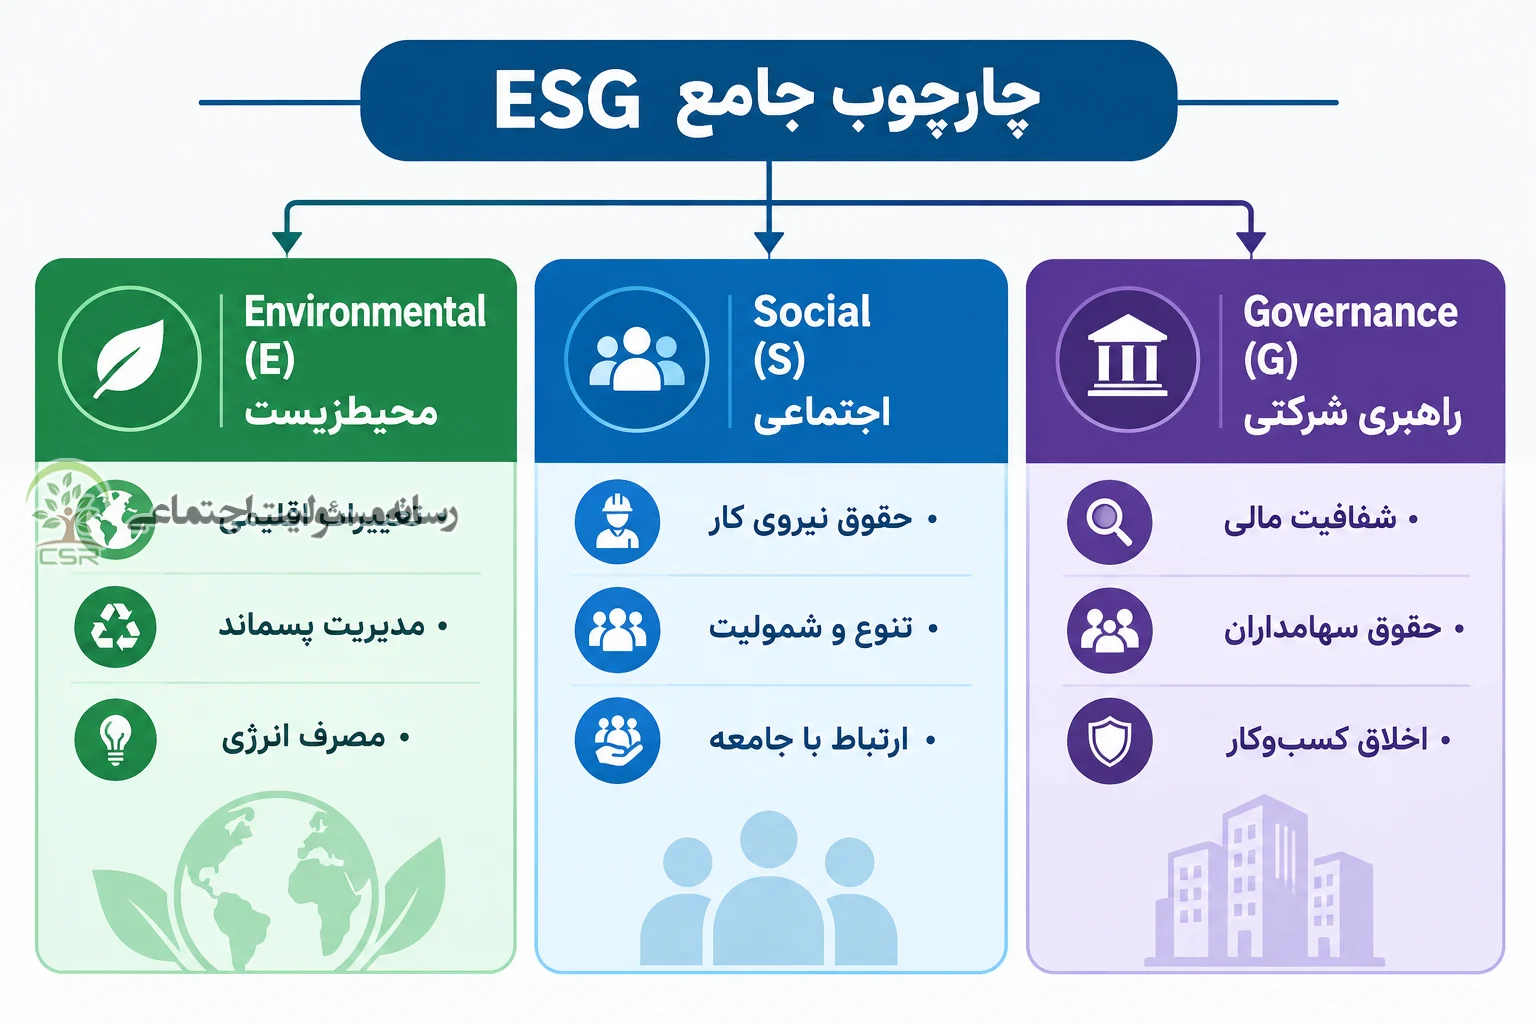
تصویر بالا سه ستون اصلی ESG و برخی از مهمترین موضوعات هر یک از این حوزهها را نشان میدهد.
اما برای درک دقیقتر ESG، باید هر یک از این سه ستون را جداگانه بررسی کرد.
۱. محیطزیست؛ سازمان چه اثری بر منابع و طبیعت دارد؟
ستون Environmental به آثار فعالیت سازمان بر محیطزیست و نحوه استفاده آن از منابع طبیعی مربوط میشود.
در این بخش، موضوعاتی مانند تغییرات اقلیمی، انتشار گازهای گلخانهای، مصرف انرژی، آب، پسماند، آلودگی و تنوع زیستی مورد توجه قرار میگیرند.
تغییرات اقلیمی و انتشار کربن
میزان انتشار گازهای گلخانهای و تلاش برای کاهش آن، یکی از مهمترین موضوعات محیطزیستی برای بسیاری از صنایع است. این موضوع میتواند شامل انتشارهای مستقیم و غیرمستقیم سازمان و در برخی موارد انتشارهای مرتبط با زنجیره ارزش باشد.
مدیریت آب و پسماند
برای صنایعی مانند فولاد، پتروشیمی، معدن، کشاورزی و صنایع غذایی، مدیریت مصرف آب و پسماند میتواند از موضوعات اساسی باشد. کاهش مصرف، بازچرخانی آب، بازیافت و مدیریت پسماندهای صنعتی و خطرناک، بخشی از این حوزه است.
انرژی و بهرهوری
میزان مصرف انرژی، بهرهوری انرژی و حرکت به سمت منابع انرژی کمکربن و تجدیدپذیر نیز از موضوعات مهم ESG در حوزه محیطزیست محسوب میشود.
تنوع زیستی
فعالیتهای صنعتی و اقتصادی میتوانند بر زیستبومها و منابع طبیعی اثر بگذارند. توجه به تنوع زیستی و مدیریت این آثار، بهویژه برای صنایعی که با زمین، منابع طبیعی و اکوسیستمها ارتباط مستقیم دارند، اهمیت بیشتری پیدا میکند.
در نتیجه، سؤال اصلی در ستون محیطزیست این است:
یک سازمان چه مقدار از منابع طبیعی استفاده میکند، چه اثری بر محیطزیست میگذارد و برای مدیریت این آثار چه میکند؟
۲. اجتماع؛ سازمان چه اثری بر انسانها و جامعه دارد؟
ستون Social به رابطه سازمان با انسانها و جوامعی مربوط میشود که به شکل مستقیم یا غیرمستقیم تحت تأثیر فعالیتهای آن قرار دارند.
کارکنان، مشتریان، تأمینکنندگان، جوامع محلی و گروههای مختلف ذینفع در این بخش مورد توجه قرار میگیرند.
شرایط کار و سلامت سرمایه انسانی
ایمنی و سلامت شغلی، حقوق عادلانه، رفاه کارکنان، توسعه مهارتها و فراهم کردن محیط کاری مناسب از موضوعات مهم این بخش هستند.
تنوع، برابری و فراگیری
سازمانها همچنین با موضوعاتی مانند فرصتهای برابر، تنوع نیروی انسانی و ایجاد محیط کاری فراگیر مواجهاند.
جوامع محلی
فعالیت یک شرکت، بهویژه در صنایع بزرگ و پروژههای صنعتی، ممکن است آثار مستقیم و غیرمستقیمی بر جوامع پیرامون خود داشته باشد.
در اینجا مسئله فقط کمک مالی یا اجرای یک پروژه اجتماعی نیست؛ بلکه باید پرسید:
فعالیت سازمان چه تغییری در زندگی و شرایط اجتماعی جوامع پیرامون خود ایجاد کرده است؟
مسئولیتپذیری در قبال محصول و مشتری
کیفیت و ایمنی محصولات و خدمات، حفظ حریم خصوصی و نحوه تعامل با مشتریان نیز میتواند بخشی از موضوعات اجتماعی ESG باشد.
بنابراین، در ستون اجتماعی، سازمان باید نسبت خود را با افرادی که بهنوعی تحت تأثیر فعالیتهایش قرار میگیرند، بشناسد و مدیریت کند.
۳. حاکمیت شرکتی؛ سازمان چگونه اداره میشود؟
ستون Governance به نحوه هدایت، کنترل و تصمیمگیری در سازمان مربوط است.
شفافیت، پاسخگویی، اخلاق کسبوکار، مبارزه با فساد و رشوه، ساختار هیئتمدیره، حقوق سهامداران و سازوکارهای نظارتی از جمله موضوعات مهم این حوزهاند.
شفافیت و افشای اطلاعات
ارائه اطلاعات دقیق، بهموقع و قابل اتکا به سهامداران و سایر ذینفعان، یکی از پایههای حاکمیت شرکتی مناسب است.
مبارزه با فساد و رشوه
وجود سیاستهای روشن، سازوکارهای نظارتی و نظامهای کنترل داخلی برای پیشگیری و مقابله با فساد و رشوه، از موضوعات مهم حاکمیت شرکتی است.
هیئتمدیره و ساختار تصمیمگیری
استقلال، تخصص و ترکیب مناسب هیئتمدیره و همچنین کیفیت نظارت بر مدیریت اجرایی، از موضوعاتی است که میتواند بر نحوه اداره سازمان اثر بگذارد.
حقوق سهامداران و پاسخگویی
رعایت حقوق سهامداران و ایجاد سازوکارهای مناسب برای پاسخگویی و نظارت نیز در این حوزه اهمیت دارد.
در نهایت، پرسش اصلی ستون Governance این است:
سازمان چگونه تصمیم میگیرد، چگونه کنترل میشود و تا چه اندازه در برابر تصمیمها و عملکرد خود پاسخگو است؟
آیا همه موضوعات ESG برای همه سازمانها یکساناند؟
در اینجا یک نکته مهم مطرح میشود: همه موضوعات ESG برای همه سازمانها اهمیت یکسانی ندارند.
برای یک شرکت فولادسازی، مصرف آب، انرژی، انتشار آلایندهها و ایمنی نیروی کار ممکن است از مهمترین موضوعات باشد. برای یک بانک، موضوعاتی مانند حریم خصوصی دادهها، امنیت اطلاعات، اخلاق کسبوکار و نحوه برخورد با مشتریان میتواند اهمیت بیشتری پیدا کند.
به همین دلیل، نمیتوان برای همه سازمانها یک فهرست ثابت از شاخصها و موضوعات ESG تعیین کرد.
هر سازمان باید ابتدا مشخص کند:
🔹 مهمترین آثار و چالشهای مرتبط با فعالیت آن چیست؟
🔹 کدام موضوعات برای ذینفعان اهمیت بیشتری دارند؟
🔹 کدام موضوعات میتوانند بر عملکرد، ریسک و آینده سازمان اثرگذار باشند؟
از همینجا مفهوم اهمیت یا Materiality وارد بحث ESG میشود.
اهمیت (Materiality)؛ کدام مسائل واقعاً مهماند؟
در مدیریت ESG، یکی از نخستین گامها شناسایی موضوعاتی است که اهمیت بیشتری دارند.
مفهوم اهمیت به سازمان کمک میکند میان انبوهی از مسائل محیطزیستی، اجتماعی و حاکمیتی، موضوعاتی را شناسایی و اولویتبندی کند که بیشترین ارتباط را با آثار سازمان، ذینفعان و، در برخی چارچوبها، با ریسکها و فرصتهای مالی آن دارند.
در رویکرد GRI، برای نمونه، تمرکز بر مهمترین آثار سازمان بر اقتصاد، محیطزیست و مردم، از جمله حقوق بشر، است و مشارکت ذینفعان و فرایند بررسی آثار به شناسایی موضوعات بااهمیت کمک میکند.
بنابراین، Materiality صرفاً انتخاب چند شاخص جذاب برای قرار دادن در یک گزارش نیست؛ بلکه تلاشی برای فهمیدن این است که سازمان بیشترین اثر را کجا میگذارد و کدام مسائل باید جدیتر مدیریت و درباره آنها پاسخگویی شود.
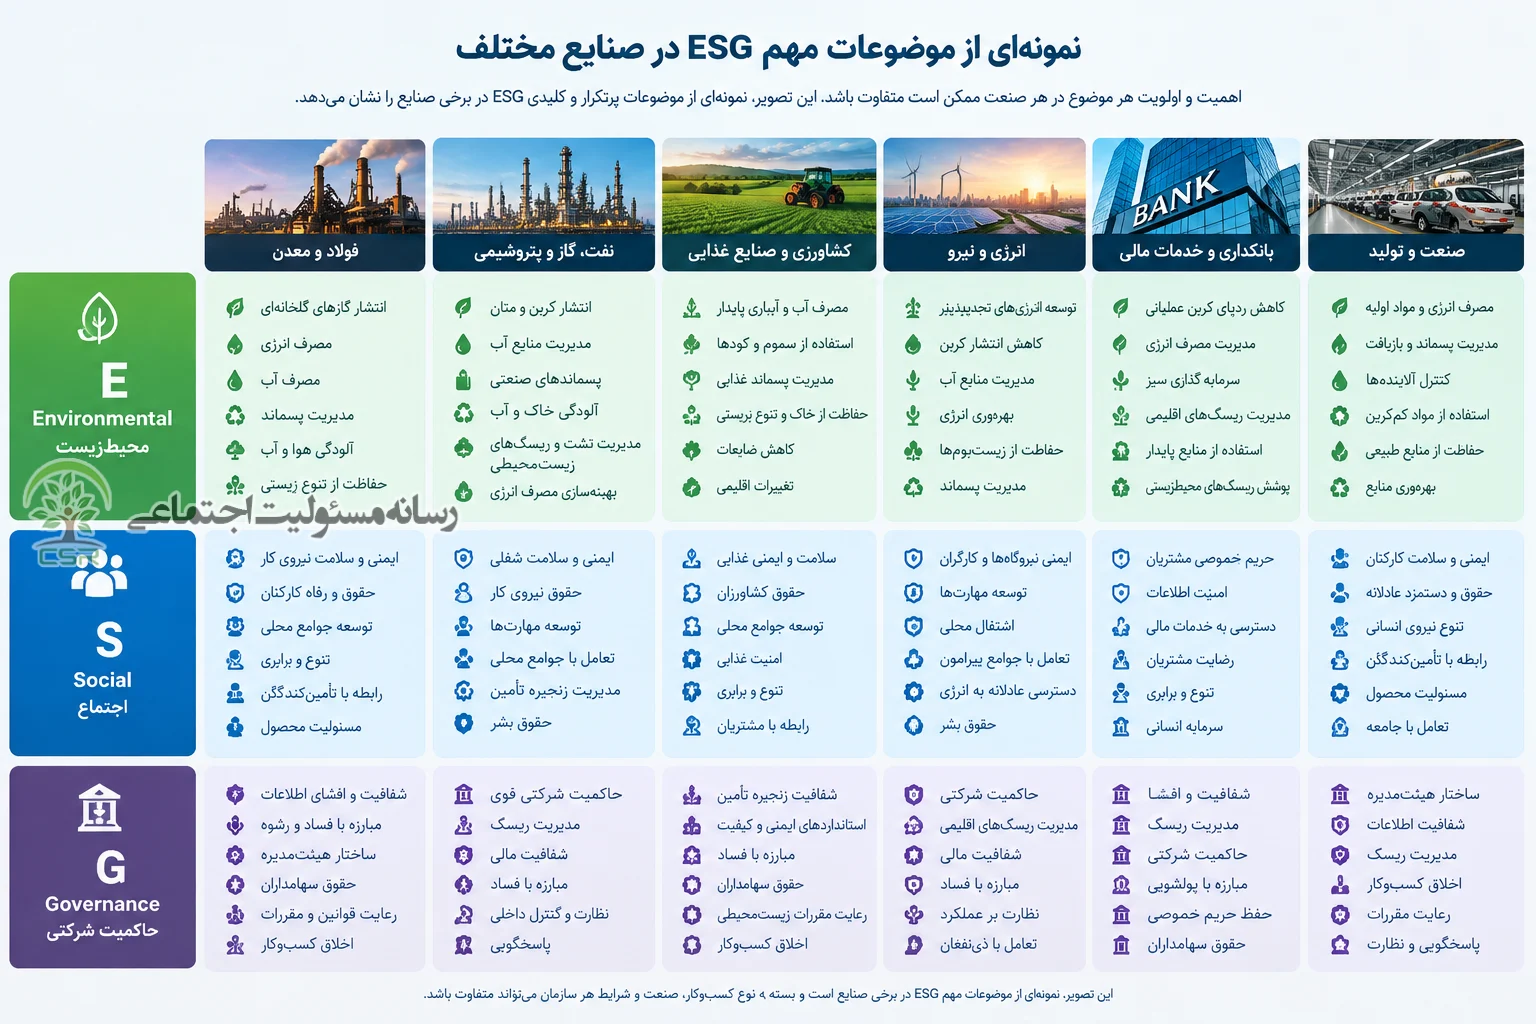
همانطور که در این نمونه دیده میشود، موضوعات بااهمیت ESG بسته به نوع صنعت، مدل کسبوکار، زنجیره ارزش و شرایط فعالیت سازمان میتوانند متفاوت باشند.
این مرحله یک تغییر مهم در نگاه به ESG ایجاد میکند: بهجای جمعآوری هرچه بیشتر دادهها، ابتدا باید مشخص شود کدام دادهها و موضوعات واقعاً اهمیت دارند.
با این حال، حتی اینجا نیز یک پرسش اساسی باقی میماند:
اگر موضوعات مهم را شناسایی و اندازهگیری کنیم، آیا همین برای ارزیابی عملکرد ESG کافی است؟
متریالیتی دوگانه؛ نگاه همزمان به اثرات و پیامدهای مالی
در گزارشگری نوین پایداری، بهویژه در چارچوب استانداردهای گزارشگری پایداری اروپا (ESRS)، مفهوم «متریالیتی دوگانه» (Double Materiality) اهمیت ویژهای پیدا کرده است. این رویکرد، برخلاف نگاه یکبعدی به اهمیت موضوعات، دو منظر متفاوت اما مرتبط را همزمان در نظر میگیرد: تأثیر مسائل پایداری بر سازمان و تأثیر فعالیتهای سازمان بر محیط پیرامون و ذینفعان.
۱. منظر Outside-In؛ متریالیتی مالی
در این منظر، پرسش اصلی این است که مسائل محیطزیستی، اجتماعی و حاکمیتی چگونه میتوانند بر وضعیت و آینده سازمان اثر بگذارند. برای مثال، تغییرات اقلیمی، محدودیت منابع، تغییر مقررات محیطزیستی یا تحولات اجتماعی ممکن است بر درآمدها، هزینهها، جریانهای نقدی، دسترسی به سرمایه و ارزش اقتصادی شرکت در کوتاهمدت، میانمدت یا بلندمدت تأثیر بگذارند.
این بخش با مفهوم متریالیتی مالی ارتباط دارد؛ یعنی شناسایی موضوعات پایداری از منظر تأثیری که میتوانند بر عملکرد، وضعیت مالی و چشمانداز سازمان داشته باشند.
۲. منظر Inside-Out؛ متریالیتی اثر
در این منظر، جهت نگاه تغییر میکند و پرسش این است که خود سازمان و فعالیتهای آن چه آثاری بر مردم، جامعه و محیطزیست ایجاد میکنند. این آثار میتوانند واقعی یا بالقوه، مثبت یا منفی باشند و در بسیاری از موارد فقط به فعالیتهای مستقیم شرکت محدود نمیشوند، بلکه زنجیره ارزش آن را نیز دربر میگیرند.
برای مثال، میزان انتشار آلایندهها، مصرف آب، شرایط کار کارکنان، حقوق نیروی انسانی یا آثار فعالیت شرکت بر جوامع محلی، موضوعاتی هستند که میتوانند از منظر اثرگذاری سازمان بر محیط پیرامون مورد توجه قرار گیرند.
چرا متریالیتی دوگانه اهمیت دارد؟
اهمیت متریالیتی دوگانه در این است که سازمان را وادار میکند پایداری را از هر دو طرف ببیند: هم اینکه مسائل پایداری چه اثری بر آینده و عملکرد سازمان دارند و هم اینکه فعالیتهای سازمان چه اثری بر جامعه، مردم و محیطزیست میگذارند.
به این ترتیب، نگاه به پایداری از صرفاً مدیریت ریسکهای سازمان فراتر میرود و به درک همزمان ریسکها، فرصتها و آثار سازمان منتهی میشود. این رویکرد بهویژه در گزارشگری پایداری نوین اهمیت پیدا کرده است؛ زیرا یک گزارش جامع تنها نباید نشان دهد که سازمان در برابر تغییرات محیط پیرامون خود چه میزان آسیبپذیر است، بلکه باید تصویر روشنی از آثار فعالیتهای خود بر محیط پیرامون نیز ارائه کند.
از شاخص تا اثر؛ عددها بهتنهایی کافی نیستند
ممکن است یک سازمان دهها شاخص محیطزیستی، اجتماعی و حاکمیتی را اندازهگیری کند؛ اما تعداد زیاد شاخصها لزوماً به معنای عملکرد بهتر نیست.
اهمیت واقعی زمانی مشخص میشود که بدانیم پشت هر عدد چه تغییری در دنیای واقعی اتفاق افتاده است.
اینجاست که مفهوم Impact یا اثر اهمیت پیدا میکند.
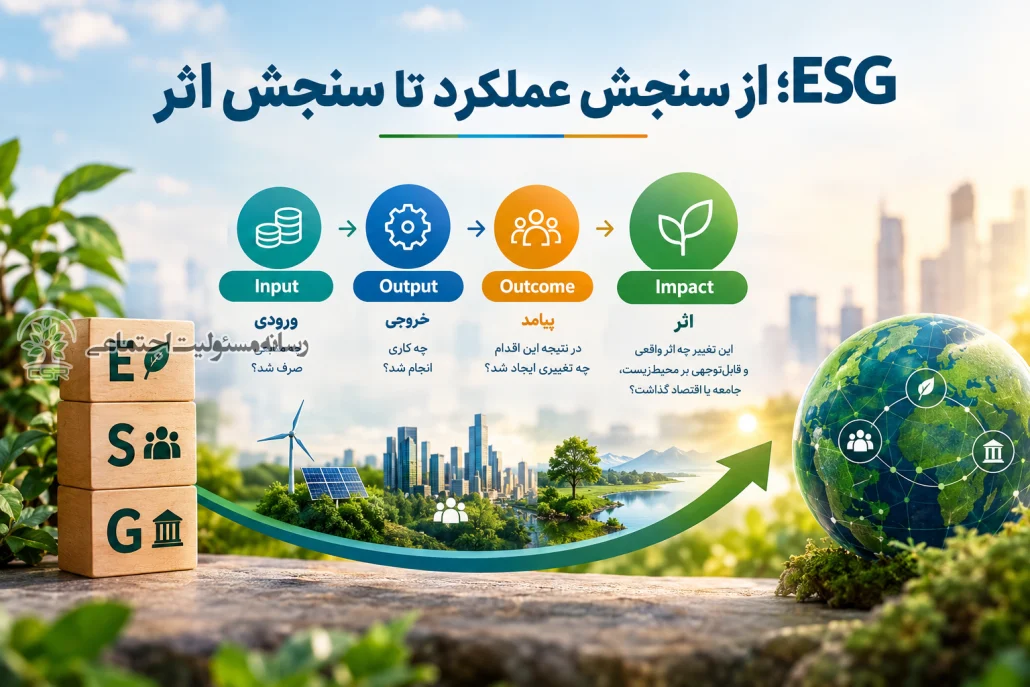
برای درک بهتر این موضوع میتوان یک مسیر ساده را در نظر گرفت:
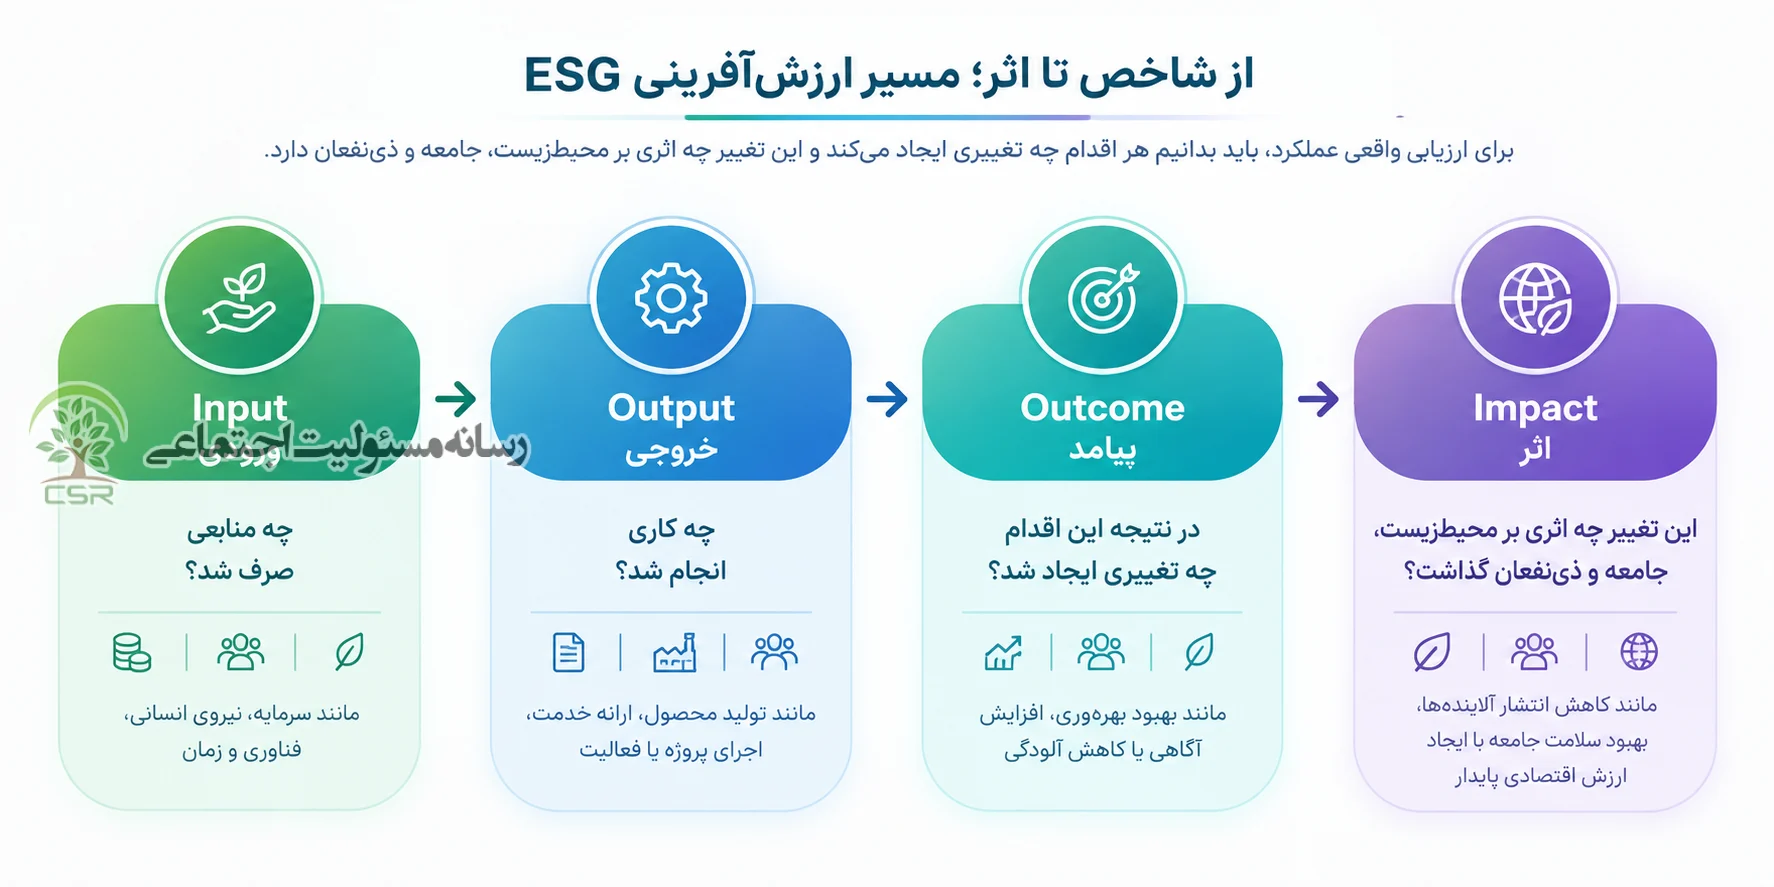
یعنی:
Input | ورودی: چه منابعی صرف شد؟
Output | خروجی: چه کاری انجام شد؟
Outcome | پیامد: در نتیجه این اقدام چه تغییری ایجاد شد؟
Impact | اثر: این تغییر چه اثر واقعی و قابلتوجهی بر محیطزیست، جامعه یا اقتصاد گذاشت؟
برای مثال، اگر یک سازمان برای آموزش بهداشت در یک منطقه سرمایهگذاری کند، هزینه آموزش و منابع اختصاصیافته، ورودی محسوب میشود.
برگزاری دورهها و توزیع ۱۰۰۰ بسته بهداشتی میتواند خروجی باشد.
افزایش آگاهی بهداشتی در جامعه یک پیامد است.
و اگر در بلندمدت شواهد معتبر نشان دهد که این برنامه به کاهش برخی بیماریها و بهبود کیفیت زندگی منجر شده است، میتوان درباره اثر آن سخن گفت.
از این منظر، پرسش اصلی ESG دیگر فقط این نیست که:
«سازمان چه کاری انجام داده است؟»
بلکه باید پرسید:
«این اقدام چه تغییری ایجاد کرده و این تغییر چه اثری داشته است؟»
وقتی سازمان مسئلههای بااهمیت خود را شناسایی کرده، آثار آنها را بررسی کرده و عملکرد خود را اندازهگیری میکند، پرسش بعدی این است که چگونه این عملکرد را به شکلی شفاف، مستند و قابل ارزیابی در اختیار ذینفعان قرار دهد.
وقتی عملکرد باید شفاف شود
شفافیت واقعی فقط به معنای بیان موفقیتها نیست. یک گزارش معتبر باید تا حد امکان تصویری متوازن از عملکرد سازمان ارائه دهد؛ تصویری که در کنار دستاوردها، چالشها، ریسکها، نقاط ضعف، اهداف محققنشده و زمینههای نیازمند بهبود را نیز پنهان نکند.
سازمانی که میگوید مصرف آب خود را کاهش داده، باید بتواند مبنای این ادعا و میزان تغییر را نشان دهد. سازمانی که از بهبود شرایط کارکنان سخن میگوید، باید شواهد و شاخصهای مرتبط را ارائه کند. و سازمانی که از اثر اجتماعی یک پروژه صحبت میکند، باید تا حد امکان نشان دهد این اثر چگونه شناسایی و ارزیابی شده است.
بنابراین، شفافیت در ESG فقط به معنای انتشار اطلاعات بیشتر نیست؛ بلکه به معنای ارائه اطلاعاتی مرتبط، مستند، قابل اتکا و قابل ارزیابی است.
گزارشهای پایداری؛ از افشای اطلاعات تا پاسخگویی
گزارش پایداری زمانی ارزشمند است که صرفاً به نمایش فعالیتها نپردازد، بلکه بتواند تصویری روشن از عملکرد و آثار سازمان ارائه کند.
در واقع، گزارش پایداری را میتوان یکی از ابزارهای مهم تبدیل عملکرد سازمان به اطلاعاتی دانست که برای ذینفعان قابل فهم، ارزیابی و پیگیری باشد.
استانداردها و چارچوبهای مختلفی برای ساختاردهی به این فرایند ایجاد شدهاند و هر یک، از زاویهای خاص به موضوع پایداری، اهمیت، آثار، ریسکها و افشای اطلاعات نگاه میکنند.
استانداردها و چارچوبهای گزارشگری پایداری
یکی از مهمترین چارچوبها، استانداردهای GRI (Global Reporting Initiative) است. GRI سازمانها را قادر میسازد درباره مهمترین آثار خود بر اقتصاد، محیطزیست و مردم گزارش دهند و استانداردهای آن شامل مجموعهای از استانداردهای عمومی، بخشی و موضوعی است.
در سوی دیگر، استانداردهای ISSB در چارچوب بنیاد IFRS، بر اطلاعات مالی مرتبط با پایداری تمرکز دارند؛ یعنی اطلاعاتی که برای ارزیابی ریسکها و فرصتهای مرتبط با پایداری و آثار آنها بر چشمانداز یک سازمان برای استفادهکنندگان اصلی گزارشهای مالی اهمیت دارد. IFRS S1 و IFRS S2 هسته اصلی این استانداردها را تشکیل میدهند.
استانداردهای SASB نیز اکنون در معماری ISSB جایگاه خود را دارند و IFRS S1 سازمانها را ملزم میکند موضوعات و معیارهای مرتبط صنعتمحور SASB را در شناسایی اطلاعات مرتبط با ریسکها و فرصتهای پایداری مورد توجه قرار دهند.
در مورد TCFD نیز باید به یک تحول مهم توجه کرد: کار این گروه در سال ۲۰۲۳ به پایان رسید و توصیههای آن در استانداردهای ISSB، از جمله IFRS S2، ادغام شدهاند. بنابراین امروز بهتر است TCFD را بهعنوان یکی از مسیرهای مهم و اثرگذار در تکامل افشای اقلیمی بشناسیم، نه یک نهاد فعال مستقل در کنار ISSB.
در کنار این چارچوبها، استانداردهای گزارشگری پایداری اروپا (ESRS) نیز اهمیت ویژهای دارند. یکی از ویژگیهای مهم رویکرد ESRS، توجه به مفهوم متریالیتی دوگانه است؛ یعنی سازمان باید هم اهمیت مسائل پایداری برای وضعیت و چشمانداز خود و هم آثار فعالیتهایش بر مردم و محیطزیست را مورد توجه قرار دهد.
این تحولات نشان میدهد که فضای گزارشگری پایداری به سمت استانداردسازی، قابلیت مقایسه، شفافیت و ارتباط بیشتر میان عملکرد پایداری و تصمیمگیری اقتصادی حرکت کرده است.
رتبهبندی ESG؛ چگونه عملکرد شرکتها ارزیابی میشود؟
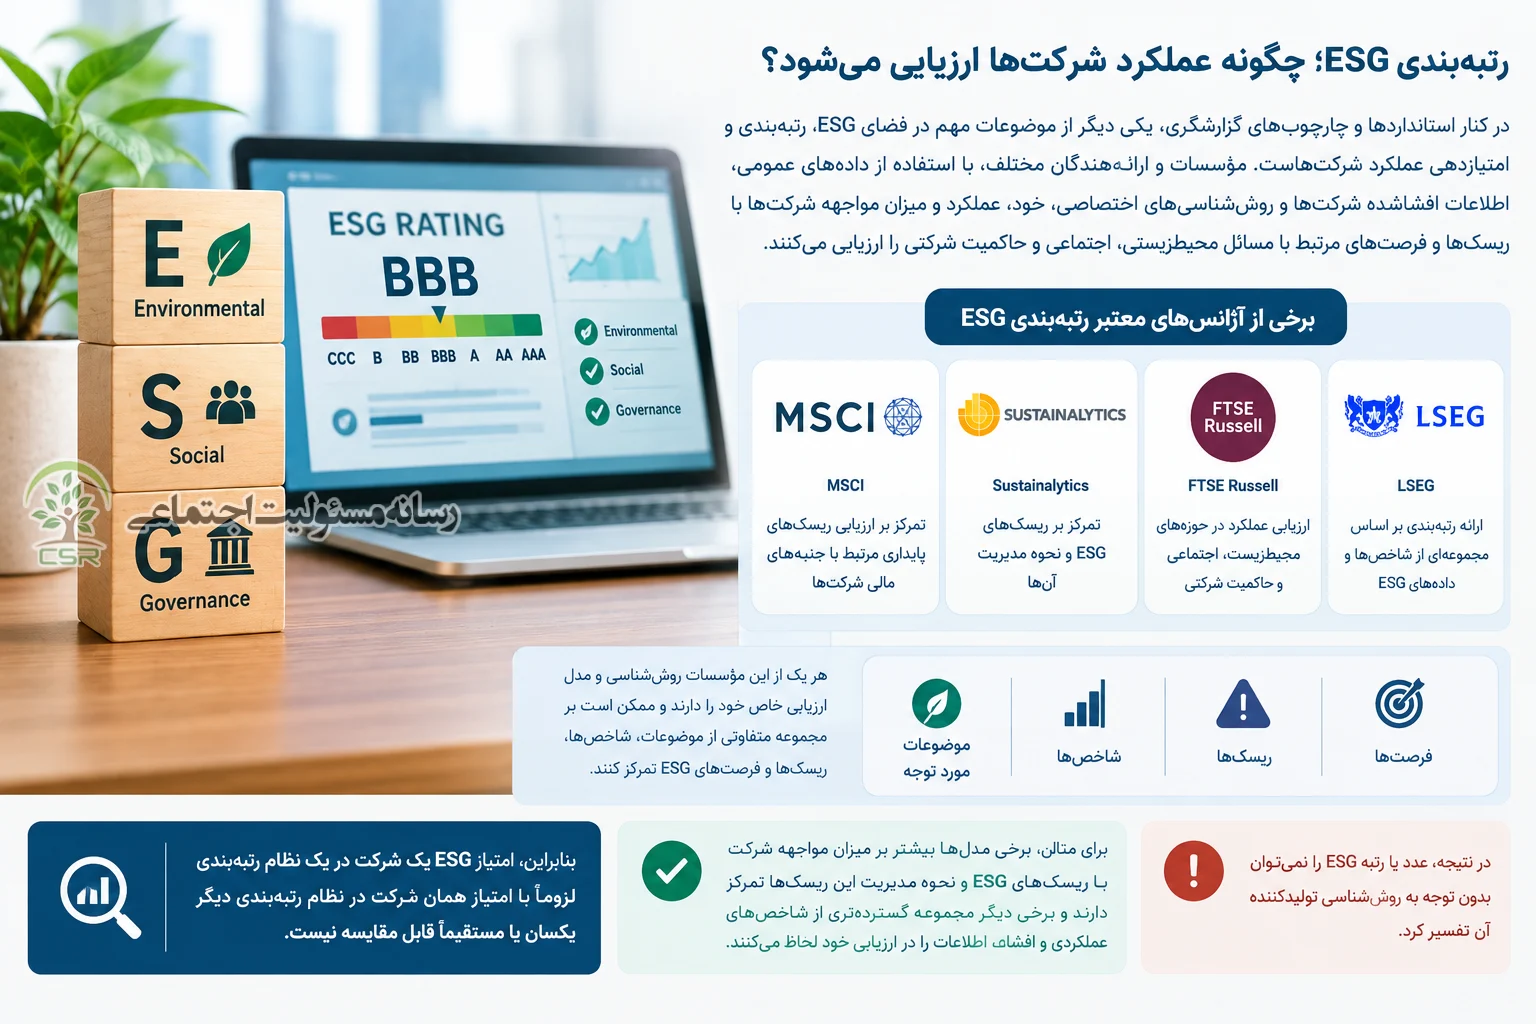
در کنار استانداردها و چارچوبهای گزارشگری، یکی دیگر از موضوعات مهم در فضای ESG، رتبهبندی و امتیازدهی عملکرد شرکتهاست.
مؤسسات و ارائهدهندگان مختلف، با استفاده از دادههای عمومی، اطلاعات افشاشده شرکتها و روششناسیهای اختصاصی خود، عملکرد و میزان مواجهه شرکتها با ریسکها و فرصتهای مرتبط با مسائل محیطزیستی، اجتماعی و حاکمیت شرکتی را ارزیابی میکنند.
از جمله نامهای شناختهشده در این حوزه میتوان به MSCI، Sustainalytics، FTSE Russell و LSEG اشاره کرد. هر یک از این مؤسسات روششناسی و مدل ارزیابی خاص خود را دارند و ممکن است بر مجموعه متفاوتی از موضوعات، شاخصها، ریسکها و فرصتهای ESG تمرکز کنند.
بنابراین، امتیاز ESG یک شرکت در یک نظام رتبهبندی لزوماً با امتیاز همان شرکت در نظام رتبهبندی دیگر یکسان یا مستقیماً قابل مقایسه نیست.
برای مثال، برخی مدلها بیشتر بر میزان مواجهه شرکت با ریسکهای ESG و نحوه مدیریت این ریسکها تمرکز دارند و برخی دیگر مجموعه گستردهتری از شاخصهای عملکردی و افشای اطلاعات را در ارزیابی خود لحاظ میکنند.
در نتیجه، عدد یا رتبه ESG را نمیتوان بدون توجه به روششناسی تولیدکننده آن تفسیر کرد.
امتیاز ESG چه چیزی را نشان میدهد؟
مدلهای رتبهبندی ممکن است از مقیاسها و نظامهای متفاوتی برای امتیازدهی استفاده کنند. برخی ارائهدهندگان از مقیاسهای عددی و برخی از رتبههای طبقهبندیشده استفاده میکنند.
این رتبهها در نهایت تلاش میکنند تصویری از وضعیت شرکت در برابر مجموعهای از مسائل و ریسکهای ESG ارائه دهند.
با این حال، امتیاز بالاتر لزوماً به معنای «مسئولتر بودن» شرکت در همه ابعاد نیست. یک رتبه ESG باید در کنار حوزههای مورد ارزیابی، روششناسی، دادههای مورد استفاده و وزن هر شاخص تفسیر شود.
از این رو، مدیران سازمانها نیز باید به جای تمرکز صرف بر کسب یک امتیاز بهتر، به بهبود واقعی عملکرد، کیفیت دادهها و شفافیت اطلاعات توجه کنند.
از امتیاز تا عملکرد واقعی
اهمیت رتبهبندی ESG زمانی بیشتر میشود که سازمان آن را صرفاً به عنوان یک هدف ارتباطی یا تبلیغاتی نبیند، بلکه از نتایج ارزیابی برای شناسایی نقاط ضعف، مدیریت ریسکها، بهبود عملکرد و افزایش کیفیت افشا استفاده کند.
در این نگاه، رتبه ESG نتیجه مسیر عملکرد و شفافیت سازمان است، نه خود هدف.
سازمانی که دادههای دقیق، مستند و قابل اتکا ارائه میکند و در کنار نقاط قوت، چالشها و نقاط ضعف خود را نیز شفاف بیان میکند، امکان ارزیابی معتبرتری برای سرمایهگذاران و سایر ذینفعان فراهم میکند.
بنابراین، همانطور که در گزارشگری پایداری، صرف انتشار یک گزارش به معنای عملکرد پایدار نیست، **کسب یک امتیاز ESG نیز بهتنهایی نمیتواند تصویر کاملی از مسئولیتپذیری و اثرگذاری یک سازمان ارائه دهد.**
آنچه اهمیت دارد، فاصله میان امتیاز، عملکرد واقعی و آثار قابل مشاهده فعالیتهای سازمان است.
گزارش خوب، گزارش پرحجم نیست
یکی از خطاهای رایج در گزارشگری پایداری، اشتباه گرفتن «حجم اطلاعات» با «کیفیت اطلاعات» است.
گزارشی که صدها صفحه دارد، الزاماً از گزارشی کوتاهتر اما دقیقتر و مستندتر بهتر نیست.
آنچه اهمیت دارد این است که گزارش بتواند اطلاعات مرتبط، قابل اتکا، قابل فهم و قابل ارزیابی ارائه کند.
گزارش نباید صرفاً فهرستی از پروژهها و اقدامات سازمان باشد.
برای مثال، اینکه یک شرکت اعلام کند «در حوزه محیطزیست سرمایهگذاری کردهایم» بهتنهایی اطلاعات زیادی در اختیار مخاطب قرار نمیدهد.
مخاطب باید بداند:
🔹 این سرمایهگذاری برای حل چه مسئلهای انجام شده است؟
🔹 چه هدفی داشته است؟
🔹 چه نتیجهای ایجاد کرده است؟
🔹 آیا نتیجه قابل اندازهگیری است؟
🔹 و در نهایت، چه اثری بر محیطزیست یا جامعه داشته است؟
این همان نقطهای است که «گزارشگری اثرمحور» از گزارشگری صرفاً «فعالیتمحور» فاصله میگیرد.
از ادعا تا شواهد؛ گزارش قابل اتکا چه ویژگیهایی دارد؟
یکی از معیارهای مهم کیفیت گزارش، فاصله میان ادعا و شواهد است.
اگر سازمانی ادعا میکند مصرف آب را کاهش داده، باید بتواند داده، مبنا و میزان تغییر را نشان دهد. اگر از افزایش رضایت کارکنان سخن میگوید، باید شاخص یا شواهد مرتبط با این ادعا را ارائه کند. و اگر از اثر اجتماعی یک برنامه سخن میگوید، باید توضیح دهد که این اثر چگونه شناسایی و ارزیابی شده است.
در یک گزارش قابل اتکا، دادهها باید تا حد امکان دقیق، مستند و قابل بررسی باشند و روش اندازهگیری و مقایسه آنها نیز روشن باشد.
همچنین گزارش حرفهای نباید فقط نقاط قوت سازمان را برجسته کند. چالشها، ریسکها، ضعفها، اهداف محققنشده و زمینههای نیازمند بهبود نیز بخشی از واقعیت عملکرد سازمان هستند.
به همین دلیل، اعتبار یک گزارش بیشتر از آنکه به تعداد صفحات یا تعداد شاخصها وابسته باشد، به کیفیت دادهها، شفافیت روشها، توازن روایت و امکان ارزیابی ادعاها بستگی دارد.
سبزشویی؛ وقتی روایت از واقعیت فاصله میگیرد
هرچه اهمیت ESG و پایداری بیشتر میشود، خطر Greenwashing یا سبزشویی نیز جدیتر میشود.
سبزشویی زمانی مطرح میشود که تصویری مثبت از عملکرد زیستمحیطی یا پایداری یک سازمان ارائه شود، در حالی که این تصویر با واقعیت عملکرد یا شواهد موجود همخوانی کافی نداشته باشد.
البته مسئله فقط محیطزیست نیست. در معنای گستردهتر، هر نوع فاصله میان ادعای مسئولیتپذیری و عملکرد واقعی میتواند اعتماد ذینفعان را تضعیف کند.
یک سازمان ممکن است مجموعهای از پروژههای اجتماعی، زیستمحیطی یا مسئولانه را برجسته کند، اما اگر درباره آثار منفی، چالشها یا اهداف محققنشده خود سکوت کند، تصویری ناقص از عملکرد خود ارائه خواهد داد.
به همین دلیل، گزارشگری حرفهای باید بتواند میان ادعا، داده، عملکرد و اثر** ارتباط برقرار کند و به جای ساختن یک تصویر تبلیغاتی، امکان ارزیابی واقعبینانه عملکرد سازمان را برای مخاطب فراهم آورد.
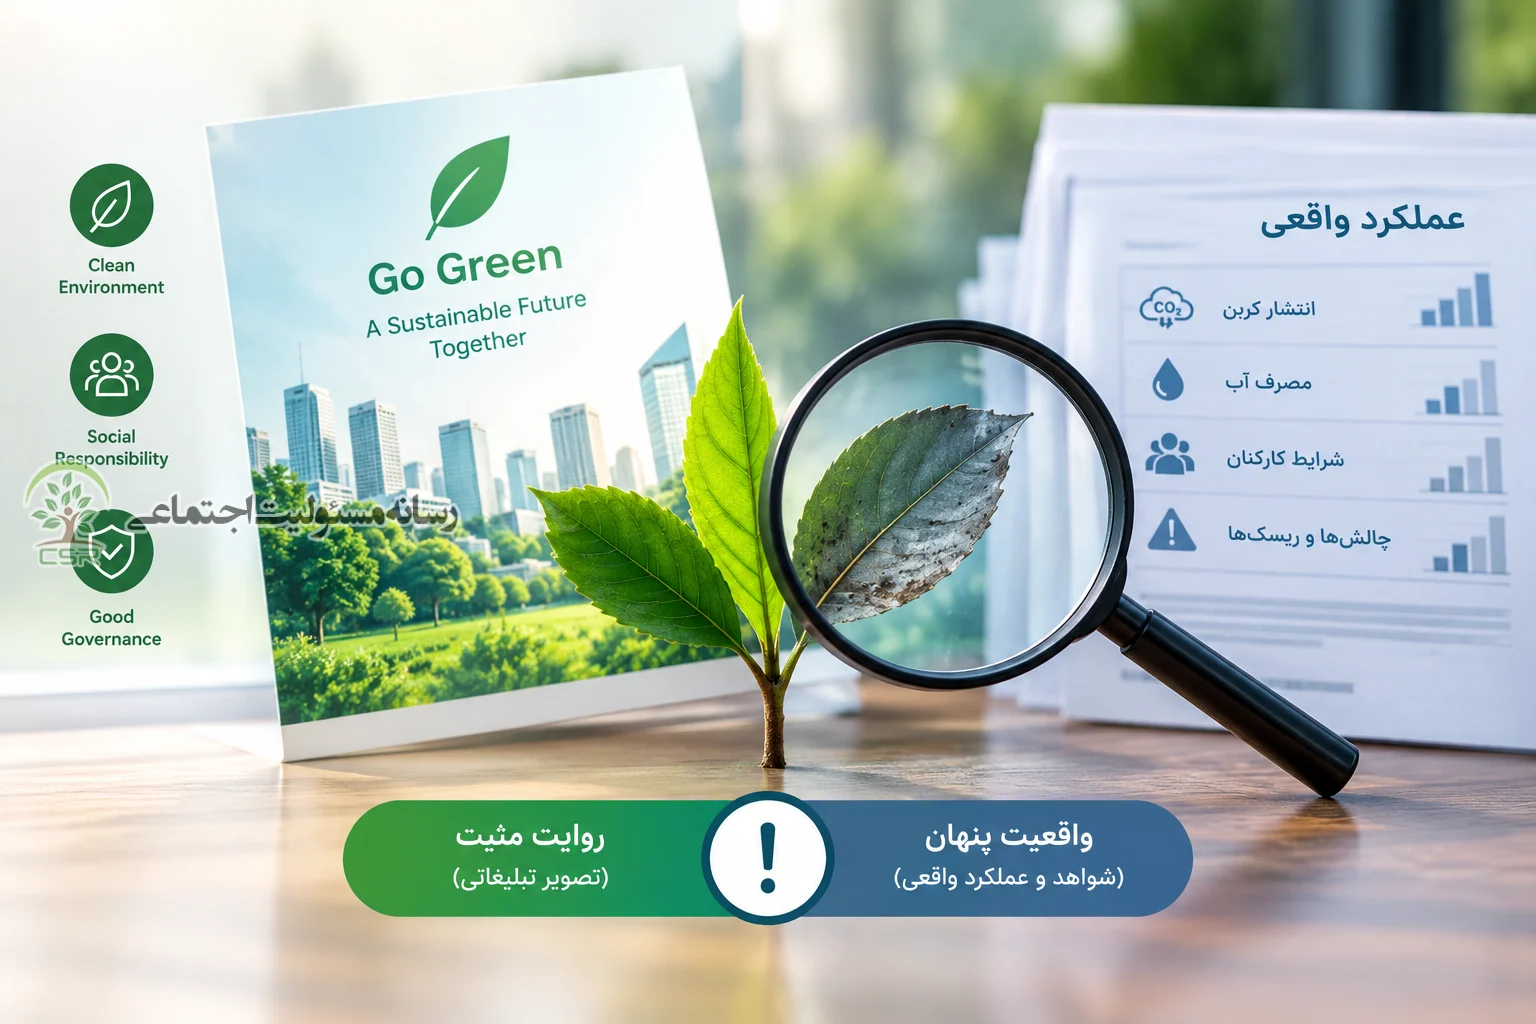
یک گزارش معتبر قرار نیست سازمان را بینقص نشان دهد؛ قرار است واقعیت عملکرد سازمان را تا حد امکان دقیق، مستند و قابل ارزیابی نشان دهد.
از گزارشگری تا گفتوگوی حرفهای با ذینفعان
در چنین رویکردی، گزارش پایداری دیگر صرفاً یک محصول نهایی یا یک فایل منتشرشده در پایان سال نیست؛ بلکه بخشی از فرایند شناخت عملکرد، پاسخگویی و ارتباط سازمان با ذینفعان است.
مخاطبان گزارشهای پایداری فقط مدیران یا سرمایهگذاران نیستند. کارکنان، مشتریان، جوامع محلی، نهادهای نظارتی، فعالان محیطزیست، رسانهها و سایر ذینفعان نیز میخواهند بدانند یک سازمان چه تأثیری بر محیط پیرامون خود دارد و برای مدیریت این آثار چه میکند.
در نتیجه، گزارش پایداری باید بتواند میان زبان تخصصی دادهها و زبان قابل فهم ذینفعان ارتباط برقرار کند. کیفیت روایت، ساختار گزارش، انتخاب دادهها، مستندسازی و نحوه بیان اثرات، در کنار خود شاخصها، در شکلگیری یک گزارش حرفهای اهمیت دارند.
رسانه مسئولیت اجتماعی؛ از روایت فعالیت تا روایت اثر
در همین نقطه، نقش رسانههای تخصصی میتواند فراتر از اطلاعرسانی صرف باشد. گزارش پایداری حرفهای نیازمند شناخت همزمان مسئولیت اجتماعی، ESG، توسعه پایدار، گزارشگری، ذینفعان و روایتگری سازمانی است؛ چرا که قرار نیست صرفاً فعالیتهای یک سازمان فهرست شوند، بلکه باید تصویری مستند و قابل فهم از مسئله، عملکرد، نتایج و آثار آن ارائه شود.
رسانه مسئولیت اجتماعی نیز با همین نگاه، در کنار مأموریت رسانهای خود، امکان همکاری تخصصی با سازمانها، صنایع بزرگ، شرکتها و مجموعههای اقتصادی و اجتماعی را فراهم کرده است؛ همکاریای که میتواند در مسیر تدوین و تولید محتوای گزارشهای پایداری، روایتگری حرفهای عملکرد و آثار اجتماعی و زیستمحیطی و تبدیل دادهها و فعالیتهای سازمان به گزارشی شفاف و قابل فهم برای ذینفعان شکل بگیرد.
هدف از این همکاری، صرفاً تولید یک گزارش برای انتشار نیست؛ بلکه کمک به سازمان برای آن است که بتواند آنچه انجام داده، مسئلهای که با آن مواجه بوده، نتیجهای که به دست آورده و اثری که ایجاد کرده است را دقیقتر، مستندتر و حرفهایتر روایت کند.
در نهایت، ESG زمانی از یک چارچوب مفهومی فراتر میرود که شاخصها به شناخت مسئله، شناخت مسئله به تصمیم، تصمیم به اقدام، اقدام به نتیجه و نتیجه به اثر قابل مشاهده و قابل روایت تبدیل شود.
و گزارش پایداری زمانی معنا پیدا میکند که این مسیر را نه برای ساختن یک تصویر بینقص، بلکه برای شفافتر شدن واقعیت عملکرد و تقویت پاسخگویی سازمان در برابر ذینفعان روایت کند.