
تحریریه رسانه مسئولیت اجتماعی: دستورالعمل گزارشگری پایداری شرکتی اتحادیه اروپا (CSRD) که زمانی به عنوان انقلابیترین و سختگیرانهترین چارچوب افشای اطلاعات زیستمحیطی، اجتماعی و حاکمیتی (ESG) در جهان شناخته میشد، با یک چرخش مقرراتی مهم روبهرو شده است.
اتحادیه اروپا با نهاییسازی اصلاحیه Omnibus I، دامنه شمول این دستورالعمل را به شدت محدود کرده است. بر اساس این تصمیم جدید، گزارشگری پایداری طبق استانداردهای ESRS از سال ۲۰۲۷ صرفاً برای شرکتهای بزرگ با گردش مالی بالای ۴۵۰ میلیون یورو و بیش از ۱۰۰۰ نفر کارمند الزامی خواهد بود.
این تصمیم که دامنه اجرای قانون را از هزاران بنگاه کوچک و متوسط (SME) و شرکتهای میانرده برداشته و تنها روی غولهای اقتصادی متمرکز کرده، موجی از تحلیلها، موافقتها و نگرانیها را در فعالان حوزه مسئولیت اجتماعی شرکتی (CSR)، بازار سرمایه و حامیان محیطزیست ایجاد کرده است.
در این گزارش، ابعاد مختلف این تغییر مقرراتی، دلایل اقتصادی و سیاسی آن و پیامدهای مستقیم و غیرمستقیمش بر اکوسیستم پایداری جهانی را بررسی میکنیم.
۱. زمینه تاریخی: CSRD چه بود و چرا اهمیت داشت؟
برای درک اهمیت اصلاحیه Omnibus I، باید ابتدا به فلسفه شکلگیری CSRD و بستر اصلی آن یعنی «پیمان سبز اتحادیه اروپا» (EU Green Deal) بازگردیم.
پیمان سبز اتحادیه اروپا (European Green Deal) چیست؟
پیمان سبز اروپا مجموعه مدونی از سیاستها و قوانین کلان است که کمیسیون اروپا در سال ۲۰۱۹ با هدف تبدیل اتحادیه اروپا به یک اقتصاد مدرن، مصارف بهینه منابع و رقابتپذیر رونمایی کرد.
هدف اصلی و نهایی این پیمان، صفر کردن انتشار خالص گازهای گلخانهای (Carbon Neutrality) تا سال ۲۰۵۰ و جداکردن رشد اقتصادی از مصرف بیرویه منابع طبیعی است. پیمان سبز صرفاً یک بیانیه زیستمحیطی نیست، بلکه بازطراحی کامل ساختار اقتصادی اروپا در تمام بخشها از جمله انرژی، صنعت، کشاورزی، حملونقل و سیستمهای مالی محسوب میشود.
نقش CSRD در تحقق پیمان سبز
برای تحقق اهداف بلندپروازانه پیمان سبز، اتحادیه اروپا نیاز داشت تریلیونها یورو سرمایه بخش خصوصی را از صنایع آلاینده به سمت فعالیتهای پاک و پایدار هدایت کند.
این انتقال سرمایه نیازمند شفافیت کامل اطلاعاتی بود؛ سرمایهگذاران باید دقیقاً میدانستند کدام شرکتها واقعاً پایدارند و کدامیک دست به «سبزشویی» (Greenwashing) میزنند. در همین راستا، دستورالعمل گزارشگری پایداری شرکتی (CSRD) به عنوان بازوی شفافیتساز پیمان سبز متولد شد.
پیش از CSRD، دستورالعمل گزارشگری غیرمالی اجرا میشد که به دلیل کیفی بودن، عدم یکپارچگی و شفافیت پایین، با انتقادات زیادی همراه بود.
CSRD آمد تا با معرفی استانداردهای گزارشگری پایداری اروپا (ESRS)، گزارشگری پایداری را دقیقاً همسنگ و همارزش با گزارشگری مالی کند.
ویژگی کلیدی CSRD مفهوم «ماتریس دوگانه اهمیت» (Double Materiality) بود؛ یعنی شرکتها نه تنها باید اثرات تغییرات اقلیمی بر سودآوری و وضعیت مالی خود را گزارش میکردند، بلکه موظف بودند اثرات فعالیتهای عملیاتی خود بر جامعه و محیطزیست را نیز کاملاً شفاف سازند.
در طرح اولیه، قرار بود دهها هزار شرکت (حتی شرکتهای کوچکتر فهرستشده در بورس) تحت پوشش این قانون قرار گیرند تا اهداف پیمان سبز محقق شود؛ اما حجم عظیم دادههای درخواستی، پیچیدگی حسابرسی و هزینههای سنگین پیادهسازی، صدای اعتراض بخش خصوصی اروپا را درآورد و زمینه را برای اصلاحیه Omnibus I فراهم کرد.
۲. چرا اتحادیه اروپا عقبنشینی کرد؟
تصویب اصلاحیه Omnibus I و تغییر الزام این دستورالعمل به گردش مالی بالای ۴۵۰ میلیون یورو گردش مالی و بیش از ۱۰۰۰ کارمند، یک تصمیم یکباره و ناگهانی نبود. این تغییر بزرگ، حاصل فشارهای همزمان و چندجانبهای بود که از سمت بخش خصوصی، تحلیلگران اقتصادی و جناحهای سیاسی بر بدنه تصمیمگیری اتحادیه اروپا وارد شد:
بحران رقابتپذیری اقتصاد اروپا در برابر آمریکا و چین
در سالهای اخیر، شرکتهای اروپایی با مشکلات سنگینی مانند تورم بالا و هزینههای کمرشکن انرژی دستوپنجه نرم کردهاند.
در چنین شرایطی، گزارشهای جامع اقتصادی نشان داد که مقرراتگذاری بیش از حد (Over-regulation) در اتحادیه اروپا، توان رقابتی بنگاههای اروپایی را در مقایسه با رقبای آمریکایی و چینی به شدت تضعیف کرده است.
در واقع، تشریفات اداری سنگین قوانین ESG به عنوان یک ترمز بزرگ برای رشد اقتصادی شناسایی شد.
بار مالی و عملیاتی طاقتفرسا برای شرکتهای متوسط
اجرای استانداردهای ESRS برای یک شرکت متوسط فقط یک فرمپرکنی ساده نبود؛ بلکه نیازمند خرید نرمافزارهای گرانقیمت، استخدام مشاوران متخصص، ایجاد تیمهای حقوقی جدید و پرداخت هزینههای سنگین حسابرسی مستقل بود.
این هزینههای هنگفت سالانه، بدون آنکه سودآوری یا ارزش افزوده کوتاهمدتی برای شرکت ایجاد کند، نقدینگی و رمق مالی بنگاهها را برای نوآوری و توسعه میگرفت.
تغییر موازنه سیاسی در قدرت و اولویتبندی جدید اروپا
با تغییر ترکیب سیاسی در پارلمان و کمیسیون اروپا و پررنگتر شدن حضور جریانهای حامی کسبوکار، اولویت اول اتحادیه اروپا از «پیشتازی بیمحابا در طرحهای سبز» به «حفظ امنیت اقتصادی، ایجاد اشتغال و بقای صنایع» تغییر یافت.
اصلاحیه Omnibus I پاسخ مستقیم و ملموس سیاستمداران به درخواستهای مکرر اتاقهای بازرگانی و اتحادیههای صنعتی اروپا بود.
۳. پیامدهای کلیدی اصلاحیه Omnibus I
تغییر معافیتها و انقباض دامنه شمول CSRD، تاثیرات عمیقی بر بخشهای مختلف زنجیره ارزش خواهد گذاشت:
اصلاحیه Omnibus I
──► کاهش بوروکراسی برای شرکتهای متوسط (کاهش هزینههای جاری)
──► تمرکز کامل بر غولهای صنعتی (شرکتهای بالای ۴۵۰M یورو)
──► انتقال فشار غیرمستقیم به زنجیره تامین (Scope 3)
تنفس مصنوعی به شرکتهای کوچک و متوسط (SMEs)
بزرگترین ذینفعان این اصلاحیه، شرکتهای میانرده هستند. آنها اکنون میتوانند منابع مالی و انسانی خود را که قرار بود صرف جمعآوری دادههای پیچیده زیستمحیطی شود، به توسعه بازار، نوآوری در محصول و بقا در شرایط اقتصادی کنونی اختصاص دهند.
پدیده «فشار از طریق زنجیره تامین»
اگرچه شرکتهای متوسط به صورت مستقیم از ارائه گزارش قانونی معاف شدهاند، اما این به معنای رهایی کامل آنها از ESG نیست!
غولهای مولتیمیلیاردی که همچنان موظف به گزارش CSRD هستند، برای ارزیابی اثرات زیستمحیطی خود بهویژه در بخش Scope 3 یا انتشار غیرمستقیم گازهای گلخانهای، مجبورند از تأمینکنندگان خود داده دریافت کنند.
بنابراین، شرکتهای کوچکتر همچنان از طریق قراردادهای تجاری با شرکتهای بزرگ، تحت فشار ارائه دادههای پایداری خواهند بود، اما این بار بدون فرمتهای سختگیرانه قانونی.
خطر دو قطبی شدن بازار پایداری
با این اصلاحیه، یک شکاف عمیق میان ابرشرکتها و سایر بازیگران ایجاد میشود. ابرشرکتها به دلیل الزامات قانونی، شفافیت بالایی در حوزه ESG خواهند داشت و جلب سرمایههای سبز برایشان آسانتر است؛ در حالی که شرکتهای متوسط ممکن است به دلیل نداشتن گزارشهای استاندارد، از دسترسی به برخی ابزارهای مالی سبز یا سرمایهگذاران بینالمللی محروم شوند.
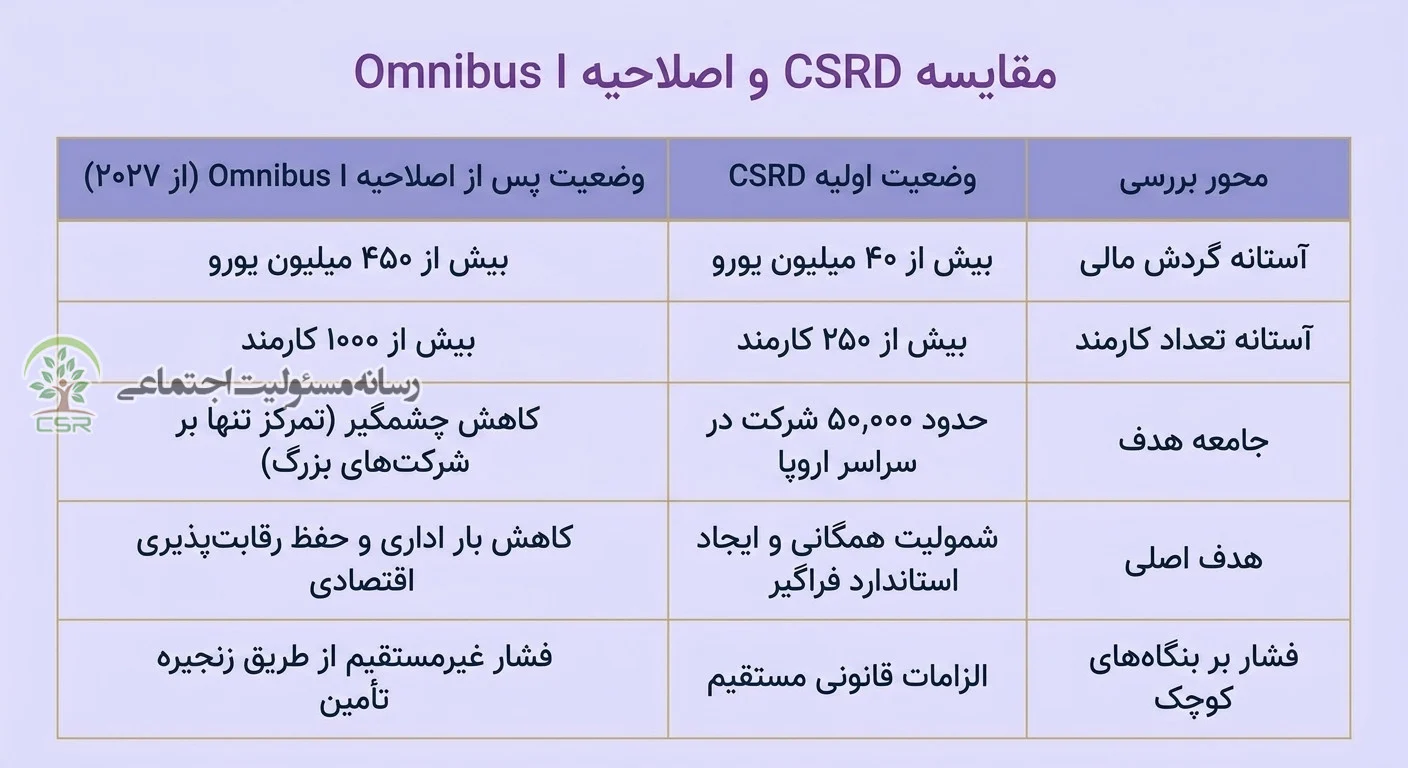
۴. مقایسه وضعیت قبل و بعد از اصلاحیه Omnibus I
جدول زیر تغییرات ساختاری در الزامات CSRD را پس از نهایی شدن اصلاحیه نشان میدهد:
۵. واکنش بازار سرمایه و فعالان مسئولیت اجتماعی (CSR)
تصویب Omnibus I واکنشهای متفاوتی را در جامعه مسئولیت اجتماعی و مالی به همراه داشته است:
موافقان (کسبوکارها و تشکلهای صنعتی): این تصمیم را یک «پیروزی برای عقلانیت اقتصادی» میدانند. آنها معتقدند افشای اطلاعات نباید هدف باشد، بلکه ایجاد تغییر واقعی اهمیت دارد. وقتی شرکتها تمام انرژی خود را صرف پر کردن فرمهای اداری کنند، زمانی برای اقدامات واقعی زیستمحیطی باقی نمیماند.
مخالفان (سازمانهای غیردولتی و فعالان اقلیمی): نگرانند که این تصمیم، سیگنال اشتباهی به بازار بفرستد و روند انتقالات سبز را کند سازد. آنها معتقدند معاف کردن درصد زیادی از شرکتها، باعث ایجاد «حیاط خلوت» برای آلایندگی و آسیبهای اجتماعی در سطوح پایینتر بازار میشود.
۶. درسهایی برای ایران و رسانههای مسئولیت اجتماعی
نگاهی به تحولات CSRD و اصلاحیه Omnibus I برای اکوسیستم مسئولیت اجتماعی و پایداری در ایران نیز حاوی نکات مدیریتی و راهبردی مهمی است:
پایداری نباید به بوروکراسی تبدیل شود: تجربه اتحادیه اروپا نشان داد که اگر استانداردهای ESG بیش از حد پیچیده و انتزاعی شوند، حتی پیشرفتهترین اقتصادهای دنیا نیز در برابر آن مقاومت میکنند.
در ایران نیز نباید مسئولیت اجتماعی شرکتی را به گزارشنویسیهای شکلی و کاغذبازیهای بیحاصل تقلیل داد.
تمرکز بر شرکتهای پیشران: تصمیم جدید اروپا ثابت کرد که الگوی تمرکز بر شرکتهای بزرگ (کاهش هدف به غولهای صنعتی) بازدهی بالاتری دارد.
در ایران نیز اگر قرار است افشای اطلاعات پایداری نهادینه شود، باید از صنایع بزرگ (پتروشیمیها، فولادیها، بانکها و خودروییها) آغاز شود و از تحمیل هزینههای اضافه به استارتاپها و شرکتهای کوچک پرهیز گردد.
نقش رسانههای تخصصی: اکنون، رسانه تخصصی وظیفه دارند تفاوت میان «گزارشدهی ویترینی» و «تغییرات واقعی عملیاتی» را تبیین کنند. تحلیل اصلاحیه Omnibus I نشان میدهد که مسئولیت اجتماعی در دنیا از فاز «آرمانگرایی محض» وارد فاز «واقعگرایی اقتصادی» شده است.
نتیجهگیری
اصلاحیه Omnibus I نشاندهنده عقبنشینی اتحادیه اروپا از اهداف زیستمحیطیاش نیست، بلکه یک «تنظیم مجدد» واقعبینانه برای هماهنگکردن ملاحظات زیستمحیطی با واقعیتهای سخت اقتصادی است. اتحادیه اروپا متوجه شد که برای نجات کره زمین، ابتدا باید شرکتهایی زنده و رقابتپذیر داشته باشد.
با محدود شدن الزامات CSRD به شرکتهای بالای ۴۵۰ میلیون یورو و ۱۰۰۰ کارمند از سال ۲۰۲۷، گزارشگری پایداری از یک الزام عمومی همگانی به یک ابزار مدیریتی حرفهای برای رهبران بازار تبدیل میشود.
این درس بزرگی برای همه فعالان حوزه پایداری است:
پایداری واقعی، منطقی است که در آن محیطزیست، جامعه و سودآوری اقتصادی به یک تعادل پایدار و قابل اجرا برسند.