
تحریریه رسانه مسئولیت اجتماعی: اگر شرکتی در گزارش سالانه خود اعلام کند که به کاهش آلودگی، حفظ منابع طبیعی، رعایت حقوق کارکنان و شفافیت مدیریتی متعهد است، چه کسی باید اطمینان حاصل کند که این وعدهها فقط روی کاغذ باقی نمیمانند؟ اگر اطلاعات منتشرشده دقیق نباشند یا اهداف اعلامشده محقق نشوند، مسئولیت نظارت بر این وضعیت بر عهده چه کسی است؟
این پرسشها امروز به یکی از چالشهای مهم مدیریتی شرکتها تبدیل شدهاند؛ چالشی که با گسترش گزارشگری پایداری اهمیت بیشتری پیدا کرده است.
شرکتها دیگر فقط درباره درآمد، هزینه و سود خود مورد پرسش قرار نمیگیرند. از آنها انتظار میرود درباره آثار فعالیتهایشان بر محیط زیست و جامعه، شیوه مدیریت ریسکها و کیفیت سازوکارهای حاکمیتی نیز اطلاعات روشن و قابل اتکایی ارائه کنند.
اما مسئله فقط انتشار اطلاعات بیشتر نیست. هرچه گزارشگری پایداری جدیتر و ساختارمندتر میشود، این پرسش نیز اهمیت بیشتری پیدا میکند که مدیران تا چه اندازه بر صحت اطلاعات، اجرای تعهدات و مدیریت ریسکهای زیستمحیطی و اجتماعی نظارت دارند.
پژوهشی از مؤسسه اروپایی حاکمیت شرکتی (ECGI) با عنوان «تأثیر گزارشگری پایداری بر وظایف ESG مدیران: چرخه بازخورد افشا و وظیفه» به همین موضوع میپردازد.
این پژوهش نشان میدهد که الزامات گزارشگری پایداری میتوانند انتظارات از نقش نظارتی مدیران را افزایش دهند و پرسشهای تازهای درباره حدود وظایف آنها ایجاد کنند.
نکته مهم این است که گزارشگری پایداری لزوماً به معنای ایجاد خودکار وظایف حقوقی جدید برای تمام مدیران نیست؛ بلکه میتواند بر نحوه تفسیر و اجرای وظایف موجود، انتظارات از نظارت مدیریتی و ارزیابی عملکرد مدیران تأثیر بگذارد.
ESG؛ از یک مفهوم تخصصی تا مسئلهای برای اداره شرکتها
ESG از سه مؤلفه محیط زیست (Environmental)، اجتماع (Social) و حاکمیت شرکتی (Governance) تشکیل شده است. این چارچوب به شرکتها کمک میکند تا علاوه بر نتایج مالی، آثار فعالیتهای خود و ریسکها و فرصتهای مرتبط با پایداری را نیز بررسی کنند.
در حوزه محیط زیست، موضوعاتی مانند مصرف انرژی و آب، انتشار گازهای گلخانهای، آلودگی و مدیریت پسماند اهمیت دارند.
در بخش اجتماعی، حقوق کارکنان، ایمنی محیط کار، حقوق مصرفکنندگان و آثار فعالیت شرکت بر جوامع محلی مطرحاند.
حاکمیت شرکتی نیز به موضوعاتی مانند شفافیت، پاسخگویی مدیران، نظارت هیئتمدیره، کنترلهای داخلی و رعایت اصول اخلاقی مربوط میشود.
این موضوعات ممکن است در نگاه نخست مربوط به حوزه مسئولیت اجتماعی یا فعالیتهای جانبی شرکت به نظر برسند؛ اما در عمل، میتوانند بر هزینههای عملیاتی، اعتبار سازمان، روابط تجاری و توان رقابتی آن تأثیر بگذارند.
برای مثال، شرکتی که به مصرف بالای آب وابسته است، ممکن است در شرایط کمآبی با محدودیت تولید مواجه شود. سازمانی که ایمنی کارکنان را جدی نمیگیرد، ممکن است با حوادث کاری، کاهش بهرهوری و آسیب به اعتبار خود روبهرو شود. همچنین، ضعف در شفافیت و نظارت داخلی میتواند اعتماد سرمایهگذاران و شرکای تجاری را کاهش دهد.
از این منظر، ESG فقط فهرستی از موضوعات زیستمحیطی و اجتماعی نیست؛ بلکه بخشی از اطلاعاتی است که میتواند به مدیران در شناخت بهتر وضعیت سازمان و تصمیمگیری آگاهانهتر کمک کند.
گزارشگری پایداری چه چیزی را در نقش مدیران تغییر میدهد؟
گزارشگری پایداری به معنای ارائه اطلاعات درباره عملکرد، ریسکها، اهداف و اقدامات شرکت در حوزههای مرتبط با پایداری است. چنین گزارشی زمانی ارزشمند است که به دادههای مستند، روشهای روشن اندازهگیری و اطلاعات قابل بررسی متکی باشد.
در اینجا تفاوت مهمی میان «اعلام یک تعهد» و «نظارت بر تحقق آن» وجود دارد. ممکن است شرکتی در گزارش خود هدف کاهش مصرف انرژی را اعلام کند؛ اما تحقق این هدف به اندازهگیری دقیق مصرف، تعیین مسئولیت واحدهای مختلف، اختصاص منابع، بررسی روند پیشرفت و اصلاح اقدامات در صورت لزوم نیاز دارد.
در نتیجه، گزارشگری پایداری شرکت را با پرسشهایی فراتر از نحوه تنظیم یک گزارش روبهرو میکند: آیا اطلاعات منتشرشده قابل اتکاست؟ آیا ریسکهای بااهمیت شناسایی شدهاند؟ آیا مدیران از وضعیت واقعی عملکرد سازمان اطلاع دارند؟ آیا سازوکاری برای بررسی انحراف از اهداف و اصلاح آن وجود دارد؟
پاسخ به این پرسشها مستلزم ایجاد فرایندهای مناسب مدیریتی و نظارتی است. به همین دلیل، گزارشگری پایداری میتواند اهمیت نقش هیئتمدیره و مدیران ارشد را در نظارت بر عملکرد زیستمحیطی، اجتماعی و حاکمیتی شرکت افزایش دهد.
چرخه بازخورد افشا و وظیفه مدیران چیست؟
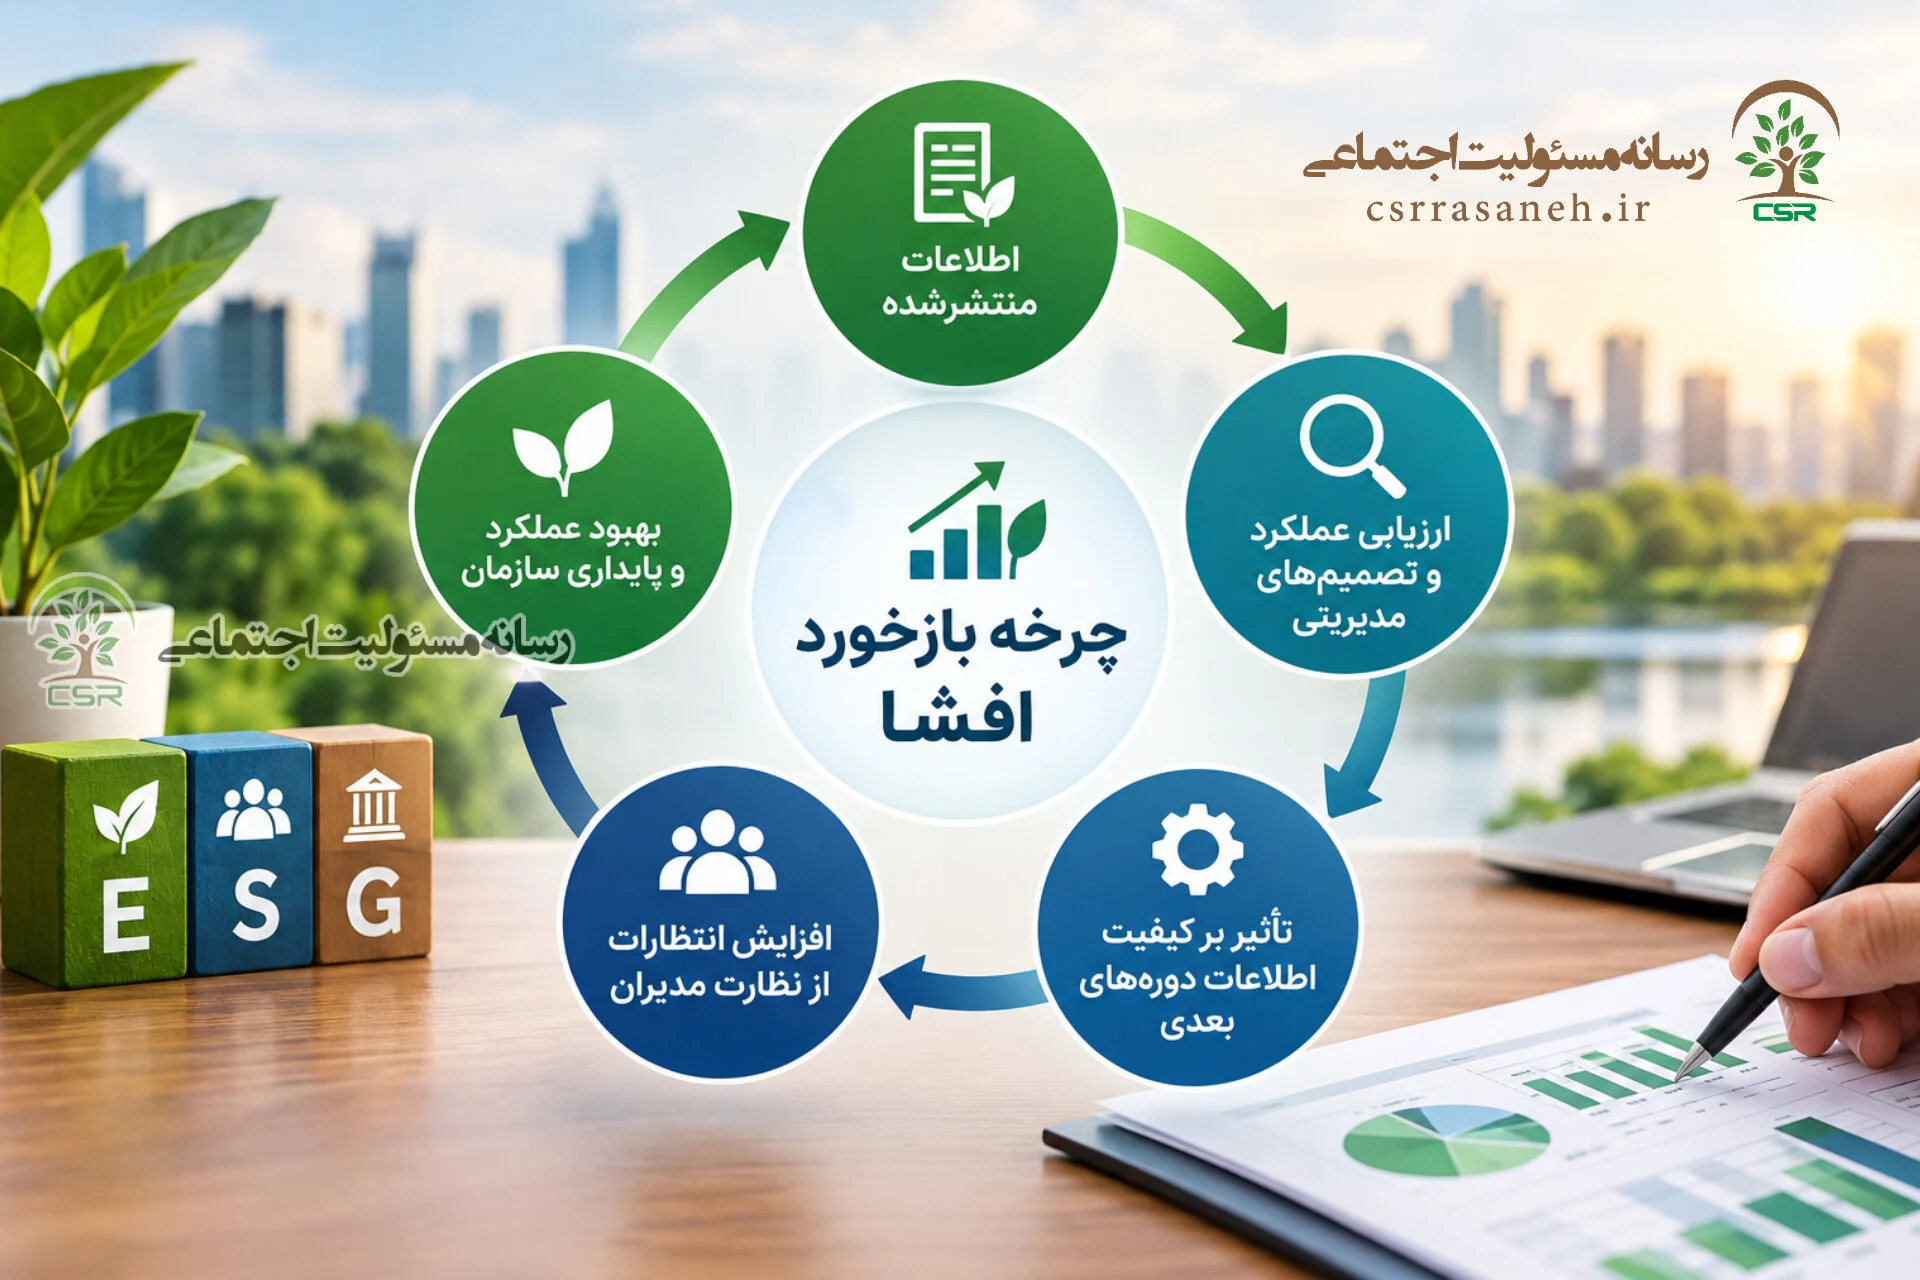
یکی از نکات مهم پژوهش ECGI، رابطه میان اطلاعاتی است که شرکت منتشر میکند و مسئولیتهای مدیریتی مرتبط با آن اطلاعات.
این رابطه را میتوان با یک مثال ساده توضیح داد. فرض کنیم شرکتی اعلام میکند که قصد دارد میزان انتشار آلایندههای خود را طی پنج سال کاهش دهد. شرکت برای ارائه این گزارش باید وضعیت فعلی انتشار را اندازهگیری کند، روش محاسبه را مشخص سازد، برنامه کاهش آلایندگی را توضیح دهد و در گزارشهای بعدی میزان پیشرفت خود را نشان دهد.
اکنون اگر پس از مدتی مشخص شود که شرکت از اهداف خود عقب مانده است، پرسشها فقط به میزان تحقق هدف محدود نمیشوند. ممکن است لازم باشد دلایل عقبماندگی، کیفیت برنامهریزی، تصمیمهای اتخاذشده و نحوه نظارت بر اجرای برنامه نیز بررسی شوند.
به این ترتیب، اطلاعات منتشرشده در یک دوره میتوانند در دورههای بعد به معیاری برای ارزیابی عملکرد سازمان و بررسی کیفیت تصمیمهای مدیریتی تبدیل شوند.
این همان رابطه بازخوردی است که پژوهش به آن توجه دارد: الزامات افشا میتوانند انتظارات از نظارت مدیران را افزایش دهند و عملکرد و تصمیمهای مدیریتی نیز بر کیفیت اطلاعاتی که در آینده منتشر میشود تأثیر بگذارند.
البته این رابطه به معنای آن نیست که مدیران در همه شرایط مسئول تحقق قطعی تمام اهداف اعلامشده هستند. آنچه اهمیت دارد، انجام وظایف نظارتی متناسب با مسئولیتهای قانونی و سازمانی، برخورداری از اطلاعات قابل اتکا و اتخاذ اقدامات مناسب در برابر ریسکها و مشکلات شناساییشده است.
مسئولیت مدیران در عمل شامل چه مواردی میشود؟
گسترش گزارشگری پایداری، اهمیت چند حوزه از مدیریت و نظارت سازمانی را برجسته میکند.
۱. شناخت و مدیریت ریسکهای ESG
مدیران باید بدانند چه موضوعات زیستمحیطی، اجتماعی و حاکمیتی ممکن است بر فعالیت شرکت تأثیر بگذارند. اهمیت این موضوعات برای همه شرکتها یکسان نیست و به نوع فعالیت، موقعیت جغرافیایی، ساختار سازمان و روابط تجاری بستگی دارد.
۲. اطمینان از صحت اطلاعات
گزارشگری پایداری زمانی قابل اعتماد است که اطلاعات آن بر پایه دادههای مستند و روشهای مشخص تهیه شده باشد. شرکت باید مسئولیت تهیه و بررسی دادهها را روشن کند و سازوکارهایی برای کنترل خطاها و جلوگیری از ارائه اطلاعات گمراهکننده داشته باشد.
۳. پیوند دادن اهداف پایداری با تصمیمهای مدیریتی
اگر شرکت کاهش مصرف انرژی را هدف خود قرار داده است، این هدف باید در برنامهریزی تولید، انتخاب تجهیزات، تخصیص بودجه و ارزیابی عملکرد نیز مورد توجه قرار گیرد. اعلام تعهد بدون برنامه اجرایی و منابع لازم، فاصله میان وعده و عملکرد را افزایش میدهد.
۴. نظارت بر اجرای برنامهها
مدیران باید بتوانند میزان پیشرفت برنامههای پایداری را ارزیابی کنند، دلایل انحراف از اهداف را بشناسند و در صورت لزوم، اقدامات اصلاحی را در دستور کار قرار دهند.
۵. پاسخگویی به ذینفعان
کارکنان، مشتریان، سرمایهگذاران، تأمینکنندگان و جوامع محلی ممکن است درباره آثار فعالیت شرکت پرسشها و انتظارات متفاوتی داشته باشند. ارائه اطلاعات روشن و قابل اتکا میتواند به تقویت اعتماد و پاسخگویی بهتر سازمان کمک کند.
این موارد نشان میدهند که گزارشگری پایداری صرفاً وظیفه یک واحد تخصصی نیست. واحدهای مالی، منابع انسانی، تولید، مدیریت ریسک و محیط زیست میتوانند در تهیه اطلاعات و اجرای برنامهها نقش داشته باشند؛ اما هماهنگی میان این واحدها و نظارت متناسب با ساختار سازمان نیز اهمیت دارد.
آیا گزارشگری پایداری به معنای مسئولیت حقوقی بیشتر برای مدیران است؟
پاسخ به این پرسش به قوانین و مقررات حاکم بر شرکت بستگی دارد. باید میان سه موضوع تفاوت قائل شد: الزامات مربوط به افشای اطلاعات، وظایف مدیریتی و نظارتی، و مسئولیت حقوقی ناشی از نقض قانون یا انجام ندادن وظایف.
استاندارد گزارشگری مشخص میکند چه اطلاعاتی باید ارائه شود و چگونه میتوان آنها را ساختارمند کرد. اما اینکه مدیران دقیقاً چه وظایفی دارند، در چه شرایطی مسئول شناخته میشوند و چه پیامدهای حقوقی ممکن است متوجه آنان شود، به قوانین شرکتها، مقررات گزارشگری و سایر قواعد قابل اجرا بستگی دارد.
برای نمونه، استاندارد IFRS S1 بر افشای اطلاعات درباره ریسکها و فرصتهای مرتبط با پایداری تمرکز دارد که ممکن است بر چشمانداز شرکت و وضعیت مالی آن تأثیر بگذارند. این استاندارد، موضوعاتی مانند حاکمیت، راهبرد، مدیریت ریسک و شاخصها و اهداف را در چارچوب افشای اطلاعات مورد توجه قرار میدهد.
در اتحادیه اروپا نیز دستورالعمل گزارشگری پایداری شرکتها (CSRD) و استانداردهای گزارشگری پایداری اروپا (ESRS) چارچوبی برای گزارشگری پایداری ایجاد کردهاند. در این چارچوب، مفهوم «اهمیت دوگانه» مطرح است؛ یعنی شرکت هم بررسی میکند که مسائل پایداری چگونه بر وضعیت و چشمانداز آن تأثیر میگذارند و هم آثار مهم فعالیت خود بر مردم و محیط زیست را ارزیابی میکند.
بااینحال، دامنه شمول و الزامات قانونی این مقررات برای همه شرکتها یکسان نیست و مقررات نیز ممکن است در طول زمان تغییر کنند. بنابراین، نمیتوان نتیجه گرفت که هر شرکت در هر کشوری صرفاً با انتشار گزارش پایداری، مشمول مسئولیت حقوقی جدید و یکسانی میشود.
نکته محوری پژوهش ECGI نیز همین تمایز است: الزام به افشای اطلاعات میتواند انتظارات از نحوه نظارت مدیران را تغییر دهد، اما حدود وظایف و مسئولیتهای حقوقی را باید در بستر نظام حقوقی مربوط بررسی کرد.
این تحول چه اهمیتی برای شرکتهای ایرانی دارد؟
برای شرکتهای ایرانی نیز گزارشگری پایداری میتواند از منظر مدیریت، رقابتپذیری و روابط تجاری اهمیت داشته باشد؛ بهویژه برای سازمانهایی که با مشتریان بینالمللی، سرمایهگذاران خارجی یا زنجیرههای تأمین جهانی همکاری میکنند.
این شرکتها ممکن است برای حفظ یا توسعه همکاریهای تجاری خود با درخواستهایی درباره میزان مصرف انرژی و آب، انتشار آلایندهها، ایمنی کارکنان، شرایط زنجیره تأمین و کیفیت حاکمیت شرکتی روبهرو شوند. در چنین شرایطی، نبود دادههای دقیق و مستند میتواند ارزیابی عملکرد سازمان را برای طرفهای تجاری دشوار کند.
از سوی دیگر، گزارشگری پایداری میتواند فرصتی برای شناسایی نقاط ضعف مدیریتی، کاهش اتلاف منابع، بهبود شرایط کار و افزایش اعتماد ذینفعان باشد. برای دستیابی به این نتایج، لازم نیست سازمان از همان ابتدا گزارشی پیچیده و پرحجم منتشر کند. میتوان کار را با شناسایی مهمترین ریسکها، جمعآوری دادههای قابل اتکا و تعیین مسئولیتهای روشن آغاز کرد.
شرکتهای ایرانی، متناسب با شرایط و الزامات قابل اجرا، میتوانند چند اقدام را در اولویت قرار دهند:
🔹 تعیین مسئولیت نظارت بر موضوعات پایداری در سطح مدیریت ارشد و هیئتمدیره؛
🔹 شناسایی مهمترین آثار و ریسکهای زیستمحیطی و اجتماعی مرتبط با فعالیت شرکت؛
🔹 ایجاد سازوکار مشخص برای جمعآوری، مستندسازی و کنترل دادهها؛
🔹 تعیین اهداف قابل سنجش و بررسی دورهای میزان پیشرفت؛
🔹 پیوند دادن اهداف پایداری با بودجه، مدیریت ریسک و برنامههای راهبردی؛
🔹 ارائه اطلاعات شفاف و استفاده از نتایج ارزیابی برای اصلاح عملکرد.
باید توجه داشت که همه شرکتهای ایرانی لزوماً مشمول الزامات قانونی یکسانی در زمینه گزارشگری ESG نیستند. نوع شرکت، مقررات مربوط و تعهدات تجاری آن میتوانند در تعیین الزامات مؤثر باشند. بااینحال، بهبود نظام نظارت و شفافیت میتواند حتی مستقل از وجود یک الزام گزارشگری مشخص، به مدیریت بهتر سازمان کمک کند.
جمعبندی؛ از وعدههای سازمانی تا پاسخگویی واقعی
گزارشگری پایداری زمانی ارزشمند است که بتواند فاصله میان آنچه شرکت اعلام میکند و آنچه در عمل انجام میدهد را روشن سازد.
انتشار اطلاعات درباره کاهش آلودگی، حفظ منابع طبیعی یا رعایت حقوق کارکنان، بهتنهایی نشانه عملکرد مسئولانه نیست؛ مهم آن است که این تعهدات چگونه به برنامههای اجرایی تبدیل میشوند، چه سازوکارهایی برای نظارت بر اجرای آنها وجود دارد و نتایج حاصل چگونه ارزیابی و گزارش میشوند.
پژوهش مؤسسه اروپایی حاکمیت شرکتی (ECGI) نشان میدهد که الزامات گزارشگری پایداری میتوانند نقش نظارتی مدیران را پررنگتر کنند و اطلاعات منتشرشده را به معیاری برای ارزیابی عملکرد سازمان در دورههای بعد تبدیل سازند.
این تحول، اهمیت کیفیت دادهها، کنترلهای داخلی، مدیریت ریسک و پاسخگویی مدیریتی را افزایش میدهد؛ هرچند حدود وظایف و مسئولیتهای حقوقی مدیران همچنان به قوانین و شرایط حاکم بر هر شرکت بستگی دارد.
برای رسانه مسئولیت اجتماعی، پیام اصلی این تحول روشن است: مسئولیتپذیری سازمانی با انتشار چند شاخص یا اعلام چند تعهد محقق نمیشود. سازمان باید بتواند نشان دهد که آثار فعالیتهای خود را چگونه شناسایی میکند، بر چه اساسی تصمیم میگیرد، چه اقداماتی برای تحقق اهداف خود انجام میدهد و چگونه در برابر نتایج عملکردش پاسخگوست.
در این مسیر، گزارشگری پایداری و روایتگری حرفهای میتوانند نقش مهمی در انتقال دقیق و شفاف عملکرد سازمانها به ذینفعان ایفا کنند.
در همین راستا، رسانه مسئولیت اجتماعی با برخورداری از دپارتمان تخصصی گزارشگری پایداری و روایتگری سازمانی، توسط متخصصان خود، خدمات حرفهای در این حوزه را به شرکتها ارائه میکند.
این دپارتمان با تمرکز بر مستندسازی و بازتاب عملکرد سازمانها در حوزههای زیستمحیطی، اجتماعی و حاکمیتی، به تدوین گزارشهای پایداری و روایت حرفهای اقدامات، دستاوردها، تعهدات و چالشهای شرکتها میپردازد.
هدف از این رویکرد، ارائه تصویری مستند، شفاف و قابل اتکا از عملکرد سازمانهاست؛ تصویری که صرفاً به بازتاب دستاوردها محدود نمیشود، بلکه مسیر طیشده، چالشهای موجود و اقدامات پیشرو برای تحقق اهداف پایداری را نیز در بر میگیرد.