
✍️ بابک آوند
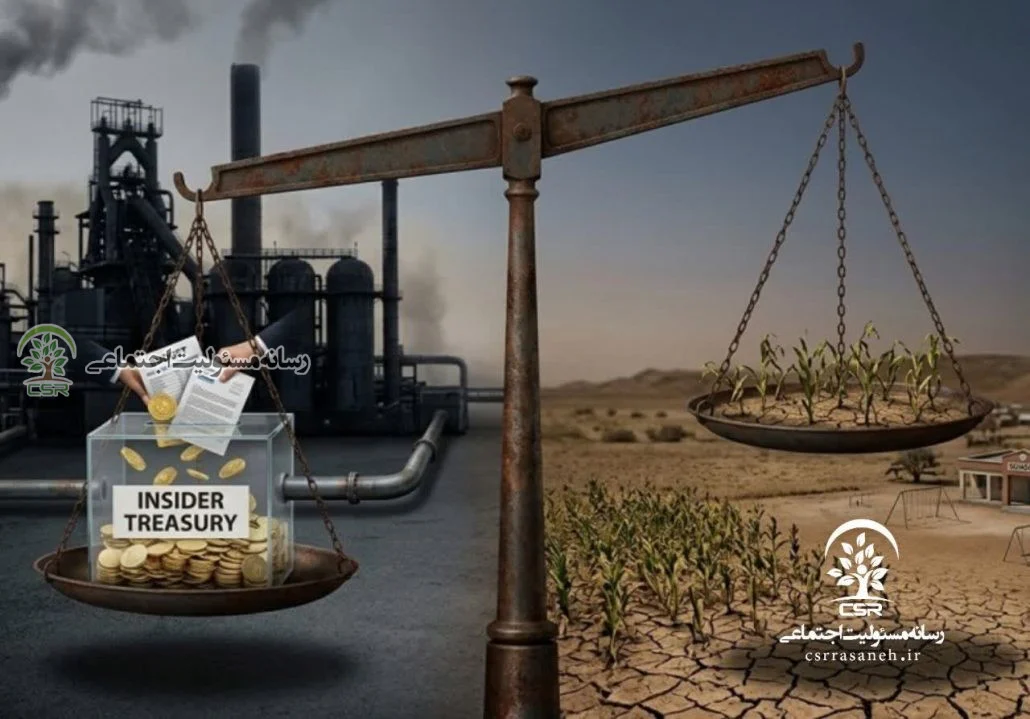
قرار شد بودجههای حاصل از ردیف هزینه کرد مسئولیت اجتماعی شرکتها که در تعهد بنگاههای اقتصادی میباشند حسب ابعاد اقتصادی، اجتماعی، فرهنگی و زیستمحیطی فعالیتهایشان در قبال جامعه، محیط زیست و ذینفعان هزینه شود؛ با هدف تأمین مصالح عمومی، رشد متوازن ایجاد و توسعه، توزیع عادلانه ثروت و پیشگیری یا جبران آسیبهای ناشی از خود شرکت، در عین رعایت منافع بنگاه اقتصادی انجام شود، اما سوال اینجاست: «وجود بنیادهای خیریه بدون برونداد در بنگاههای اقتصادی چه معنی دارد؟!»
هدف اولیه جهانی آن از میانه قرن بیستم شکل گرفت: فراتر رفتن از سود صرف و حداقل های قانونی، پاسخگویی به آثار منفی فعالیت اقتصادی و مشارکت هدفمند در توسعه پایدار. در ایران اما ریشههای سنتی در وقف، قرضالحسنه و خیرات وجود داشت، اما شکل امروزی از اوایل دهه ۱۳۹۰ با گزارشهای ثبات برخی بانکها و پتروشیمیها وارد و عمدتاً به امور خیریه محدود ماند!
عملا بجای توسعه و هزینهکرد هدفمند منابع مالی منتج از آن ردیف هزینه های بنگاه های اقتصادی و ایجاد/توسعه اقتصاد مولد و خلق درآمد یا خدمات، صرفا [طبق روال فرهنگ عمومی] مصرف گردید!
روند قانونی از پراکندگی به سمت ساماندهی تغییر مسیر داد، بطوریکه ابتدا در قوانین بودجه از جمله بند ط تبصره ۹ بودجه ۱۴۰۲ به شرکتهای دولتی اجازه صادر شد که بخشی از درآمد سال مالی گذشته را پس از تصویب مراجع ذیصلاح به این موضوع اختصاص دهند و هزینهها طبق ماده ۱۴۷ قانون مالیاتهای مستقیم بعنوان هزینه قابل قبول پذیرفته شود، که نتیجه آن به تدوین آییننامه «مسئولیت اجتماعی شرکتهای تحت مدیریت دولت» که تصویب ۱۱ تیر و ابلاغ ۱۱ مرداد ۱۴۰۲ میباشد چارچوب یکپارچه تری منجر گردید. خروجی آن طبق ماده ۳ و تبصره های مرتبط، شرکت پس از ایفای تکالیف قانونی و با تصویب مجمع عمومی میتواند تا سقف ۳ درصد درآمد سالانه را اختصاص دهد، یا ماده ۲ اولویت را به جبران آثار منفی فعالیت خود شرکت در جوامع محلی داده و سپس مشارکت در توسعه محلی/بومی/منطقهای، تثبیت و محیطزیست [مثل احیای جنگلهای تخریب شده یا آتش گرفته، احیای تالابها/رودخانهها یا دریاچه ها] را ذکر کرده است. تبصره ها ۲۵ درصد اعتبار را به نهضت مدرسهسازی در مناطق محروم اختصاص میدهند، احداث مدارس، دانشگاه ، کلینیکهای تخصصی، تصفیه خانه آب و فاضلاب، برقرسانی، راه و جادهسازی، احداث راهآهن، لولهکشی آب شرب، احداث پارک و تفرجگاههای تفریحی خانوادهها و امثال هم.
در بودجههای سنواتی بعدی از جمله لایحه/قانون ۱۴۰۴ و ضوابط اجرایی ۱۴۰۵ حداقل ۴۰ درصد هزینه های مسئولیت اجتماعی برخی شرکتهای دولتی و شبه دولتی باید در مقاطع سه ماهه به حساب «مسئولیتهای اجتماعی و محرومیتزدایی» نزد خزانه داری کل کشور به نام سازمان برنامه و بودجه واریز شود تا صرف برنامههای فرهنگی، ترویج ازدواج، حمایت از خانواده، جوانی جمعیت، توانمندسازی زنان، شیر مدارس و تقویت دانشآموزان مناطق محروم گردد. هزینه کرد باید در سرفصل مستقل پیشبینی و به تصویب مجمع رسیده باشد.
اما چه کردیم؟!
انحرافات رایج شامل هزینهکرد برای: فوتبال، نهادهای دولتی، افراد ذی نفوذ، تبلیغات یا امور غیرمرتبط، عدم شفافیت بسیاری از شرکتهای دولتی، خرج در مناطق مرکزی بجای منطقه میزبان، و فشار مالی سنگین بهخاطر مبنای «درآمد» بهجای «سود» بوده است؛ سقف ۳ درصد درآمد میتواند معادل درصد بالایی از سود خالص باشد.
محل اخذ منابع اما، درآمد شرکت البته پس از تعهدات قانونی بوده و بهصورت هزینه در حسابهای شرکت میبایست ثبت شود. هزینههای منطبق با آیین نامه و دستورالعملها طبق ماده ۱۴۷ قانون مالیاتهای مستقیم قابل قبول مالیاتی است؛ کمکهای مشخص به مدارس، مراکز بهداشتی و نهادهای حمایتی طبق ماده ۱۷۲ نیز کسر میشود. بخشی از منابع طبق احکام بودجه به حساب خاص خزانه واریز و از ردیفهای مربوط سازمان برنامه هزینه میگردد. کمکهای غیرنقدی و هزینهای نیز میبایست از طریق تفاهمنامه با دستگاه اجرایی اجرا شده و الزاما در موافقتنامهها درج گردد.
نحوه صحیح هزینهکرد: اولویت اول جبران خسارت خود شرکت در منطقه میزبان مثل آلودگی اکوسیستم منطقه، سپس طرحهای مبتنی بر آمایش سرزمین و نیاز واقعی محلی؛ ثبت در سامانه یکپارچه؛ گزارش شفاف سالانه به مجمع و حسابرس؛ پرهیز از پروژه های جدید غیرضروری و امور تبلیغاتی؛ شفافیت مبلغ، سرفصل، محل مصرف و قرارداد واقعی دریافتکننده باید باشد، مسیر اخیر بودجه را از کار خیر سلیقه ای!! به ردیف بودجهای قابل نظارت و هدفمند تبدیل میکند، هرچند هنوز قانون جامع دائمی وجود ندارد و پیشنویس مجلس محترم شورای اسلامی به قانون تبدیل نشده است.