
تحریریه رسانه مسئولیت اجتماعی: در ادبیات مدرن مدیریت، مسئولیت اجتماعی شرکتی (CSR) دیگر یک اقدام اختیاری یا صرفاً یک فعالیت خیرخواهانه برای تلطیف چهره سازمان نیست؛ بلکه بخشی جداییناپذیر از استراتژی پایداری و حاکمیت شرکتی است.
با این حال، در فضای بازار سرمایه ایران، این مفهوم سالها در سایه گزارشهای کلی، اعداد مبهم و رویکردهای سنتی باقی مانده بود. اما ابلاغیه اخیر سازمان بورس و اوراق بهادار، سیگنالی جدی برای تغییر رویکرد در نحوه مواجهه با هزینههای اجتماعی شرکتهاست.
از ابهامات بودجههای کلان تا الزام به شفافیت
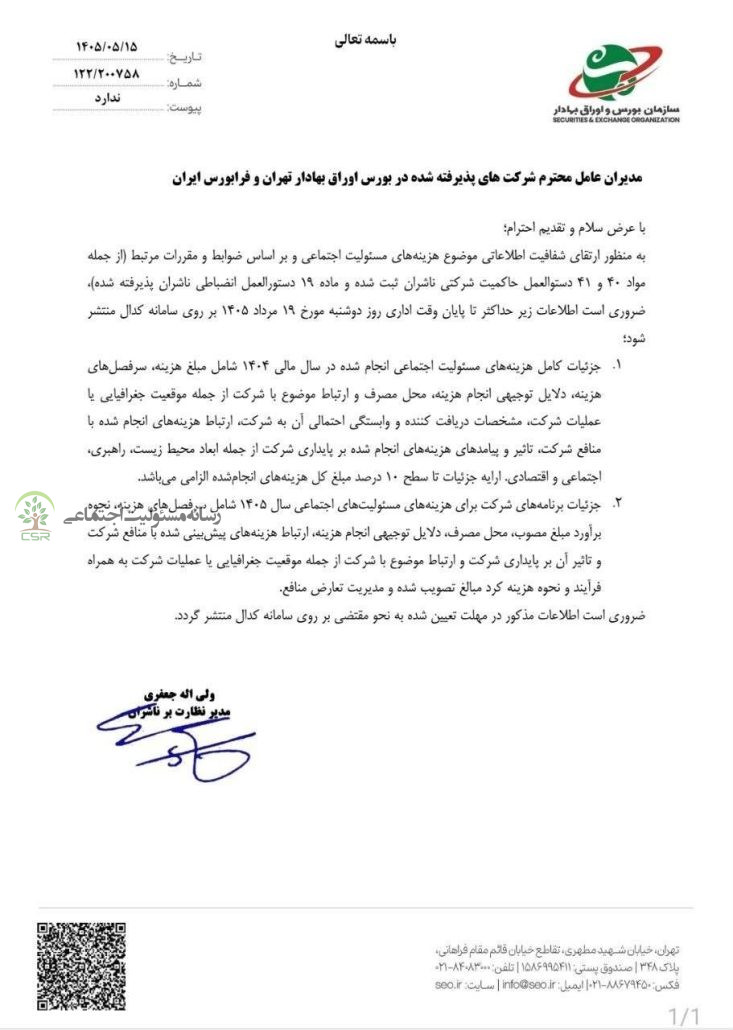
الزام شرکتهای پذیرفتهشده در بورس و فرابورس به افشای دقیق جزئیات هزینههای سال ۱۴۰۴ و برنامههای هزینهکرد سال ۱۴۰۵ در سامانه کدال، در واقع پاسخی نظارتی به یک نیاز مبرم است. این تصمیم که در پی پرسشهای جدی سهامداران و فعالان بازار درباره بودجههای کلان (بهویژه در مورد بودجه ۴.۵ هزار میلیارد تومانی مسئولیت اجتماعی شرکت فولاد مبارکه) اتخاذ شد، نشان میدهد که دوران «گزارشهای کلی» به پایان رسیده و اکنون زمان «پاسخگویی دقیق» است.
سازمان بورس با استناد به مواد ۴۰ و ۴۱ دستورالعمل حاکمیت شرکتی و ماده ۱۹ دستورالعمل انضباطی ناشران، اکنون شرکتها را مکلف کرده است تا فراتر از مبلغ کل، «منطق» و «مقصد» هزینههای خود را توضیح دهند.
کالبدشکافی ابلاغیه: چه چیزهایی افشا خواهد شد؟
نکته حائز اهمیت در این ابلاغیه، سطح جزئیاتی است که از شرکتها مطالبه شده است. الزام به افشای اقلامی که بیش از ۱۰ درصد مجموع هزینهها را تشکیل میدهند، به این معناست که دیگر نمیتوان هزینههای کلان را در ردیفهای کلی پنهان کرد. شرکتها باید به طور شفاف پاسخ دهند:
۱. سرفصلها و دلایل هزینه: چرا این هزینه انجام شده و چه هدفی را دنبال میکند؟
۲. محل مصرف و دریافتکنندگان: منابع دقیقاً کجا هزینه شده و چه کسانی دریافتکننده این منابع بودهاند؟
۳. مدیریت تعارض منافع: آیا دریافتکنندگان این منابع، وابستگی مستقیم یا غیرمستقیم به شرکت یا مدیران آن دارند؟
این بخش از ابلاغیه، مستقیماً بر روی یکی از آسیبپذیرترین نقاط حاکمیت شرکتی، یعنی «تعارض منافع»، دست میگذارد و مانع از آن میشود که بودجههای اجتماعی به ابزاری برای پیشبرد منافع شخصی یا گروهی تبدیل شوند.
پیوند CSR با استانداردهای ESG و پایداری
یکی از نقاط قوت این ابلاغیه، الزام شرکتها به توضیح آثار هزینهها بر ابعاد زیستمحیطی، اجتماعی، اقتصادی و حاکمیت شرکتی (همان مدل ESG) است. این رویکرد باعث میشود که شرکتها مجبور شوند هزینههای خود را از حالت «پروژههای پراکنده و اتفاقی» به «برنامههای استراتژیک» تغییر دهند.
از این پس، یک شرکت پتروشیمی یا معدنی که در منطقهای محروم فعالیت میکند، نمیتواند صرفاً به اعلام مبلغ کمکهای خود اکتفا کند؛ بلکه باید توضیح دهد که این هزینه چگونه به پایداری جامعه پیرامونی کمک کرده و در نهایت، چگونه این پایداری اجتماعی به نفع بلندمدت سهامداران و بقای شرکت بوده است.
جمعبندی نهایی
تصمیم سازمان بورس، گامی بلند در جهت تقویت حاکمیت شرکتی در ایران است. این اقدام، شرکتها را به سمتی سوق میدهد که مسئولیت اجتماعی را نه به عنوان یک «هزینه اضافی»، بلکه به عنوان یک «سرمایهگذاری استراتژیک» ببینند. شفافیت در کدال، نه تنها پاسخگویی مدیران را افزایش میدهد، بلکه اعتماد سرمایهگذاران را به نحوه مدیریت منابع در شرکتهای بزرگ بازمیگرداند. اکنون منتظر هستیم تا ببینیم شرکتهای بورسی تا ضربالاجل ۱۹ مرداد، چگونه این چالش شفافیت را مدیریت میکنند.