
تحریریه رسانه مسئولیت اجتماعی-ساناز تارات: پس از ابلاغیه سازمان بورس و اوراق بهادار، شرکتهای پذیرفتهشده در بورس و فرابورس مکلف شدند تا پایان وقت اداری ۱۹ مرداد ۱۴۰۵، جزئیات هزینههای مسئولیت اجتماعی سال مالی ۱۴۰۴ و برنامههای سال ۱۴۰۵ خود را در سامانه کدال منتشر کنند.
کدال سامانهای رسمی است که ناشران بورسی موظفاند اطلاعات مهم خود را در آن افشا کنند تا در دسترس سهامداران، رسانهها و عموم مردم قرار گیرد.
بر پایه این ابلاغیه، شرکتها باید مبلغ هزینه، سرفصلها، دلایل توجیهی، محل مصرف، موقعیت جغرافیایی، مشخصات دریافتکنندگان، ارتباط هزینه با منافع شرکت و اثر آن بر پایداری شرکت را ارائه کنند و جزئیات را دستکم تا سطح ده درصد مبلغ کل افشا نمایند.
مسئولیت اجتماعی به زبان ساده یعنی شرکتی فقط به سود خود نیندیشد و به تأثیر خود بر جامعه، محیطزیست، کارکنان و مشتریان نیز توجه کند. ساخت مدرسه، حمایت از بیماران، کاهش مصرف کاغذ و جلوگیری از آلودگی، نمونههایی از این مسئولیتاند.
نکته کلیدی آن است که تکلیف برای همه یکسان بود، اما پاسخها یکسان نبود. این گزارش، دو پاسخ متفاوت بانک ملت (وبملت) و بانک سامان (وسامان) را کنار هم میگذارد تا بسنجد کدامیک به پاسخگویی واقعی و شفاف نزدیکتر است.
دو جدول متفاوت، یک تکلیف مشترک
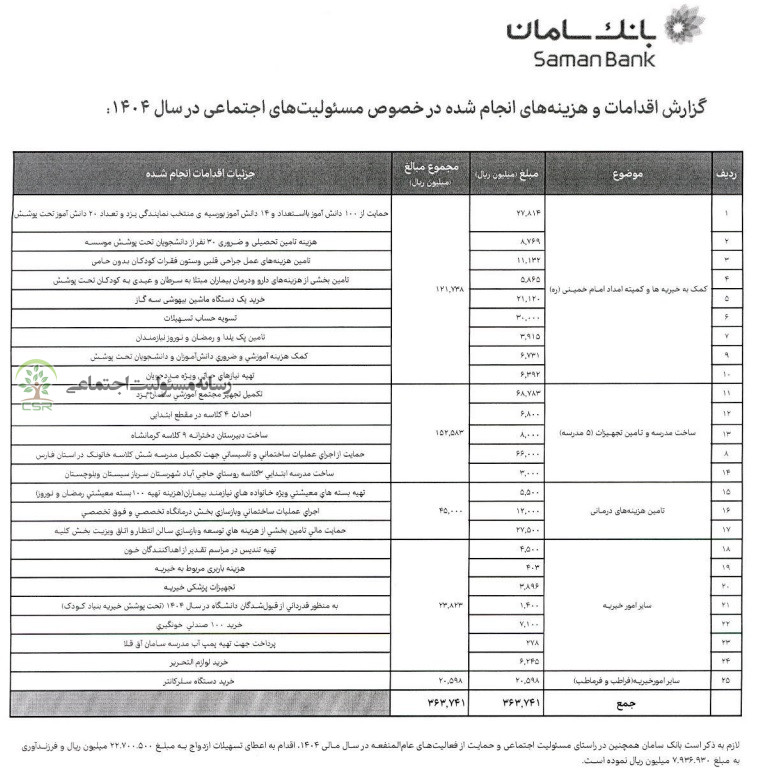
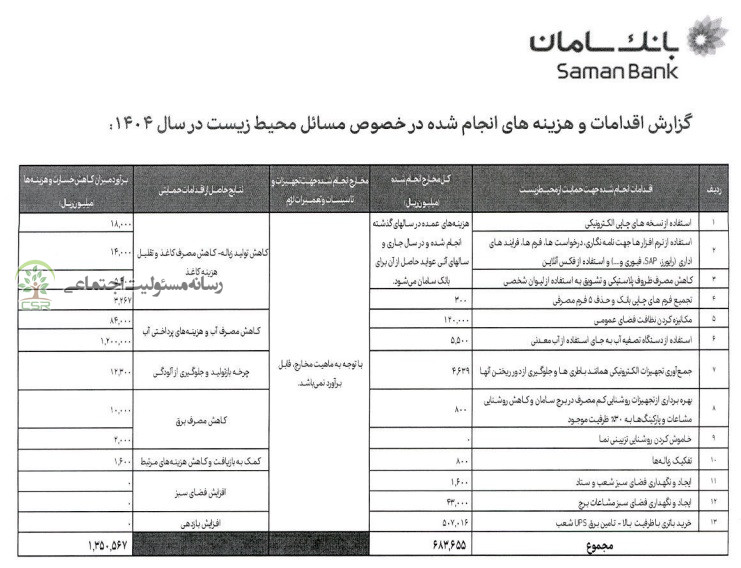
بانک سامان جدول خود را به دو بخش جداگانه تقسیم کرده است: نخست «گزارش اقدامات و هزینههای مسئولیتهای اجتماعی» با ۲۵ ردیف جزئی و دوم «گزارش اقدامات محیطزیستی» که جدول مستقلی دارد.
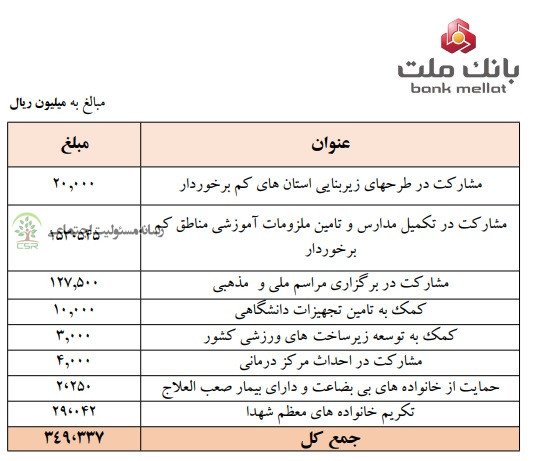
در مقابل، بانک ملت همه هزینههای سال ۱۴۰۴ را در یک جدول با هشت سرفصل خلاصه کرده و جدول مستقلی برای محیطزیست ارائه نکرده است. همین تفاوت ساختاری، نقطه آغاز مقایسه در این گزارش است.
هزینههای امسال؛ رقمی نزدیک، پردهای متفاوت
اگر فقط به جمع آخر جدولها نگاه کنیم، تفاوت دو بانک آنقدر نیست که توجهمان را جلب کند. بانک سامان مجموع هزینههای مسئولیت اجتماعی و خیریهاش را برای سال مالی ۱۴۰۴ برابر با ۳۶۳ هزار و ۷۴۱ میلیون ریال (حدود ۳۶٫۴ میلیارد تومان) گزارش کرده و بانک ملت رقمی معادل ۳۴۹ هزار و ۳۳۷ میلیون ریال (حدود ۳۴٫۹ میلیارد تومان)؛ یعنی ملت حدود ۴ درصد کمتر از سامان هزینه کرده است.
اما دو عدد نزدیک میتوانند دو روایت کاملاً متفاوت داشته باشند. عدد بهتنهایی معیار قضاوت نیست؛ باید ببینیم آن عدد چگونه تفکیک شده، چه چیزی پشت آن پنهان است و آیا خواننده میتواند آن را پیگیری کند یا نه.
و اینجاست که مسیر دو گزارش از هم جدا میشود.
بانک سامان؛ جدولی که ریز اقلام را نشان میدهد
پاسخ سامان، بخشبندی شده و پر از جزئیات است. این بانک جدولی با ۲۵ ردیف منتشر کرده و هزینهها را در چهار سرفصل کلان جا داده است:
 کمک به خیریهها و کمیته امداد امام خمینی (ره)
ساخت مدرسه و تأمین تجهیزات (۵ مدرسه)
تأمین هزینههای درمانی
سایر امور خیریه
اما ارزش گزارش سامان فقط به ریز بودن اقلام آن نیست؛ این بانک دو اقدام فراتر از فهرست معمول هزینهها انجام داده که در جدول ملت اثری از آن دیده نمیشود:
نخست، میان «کمک داوطلبانه» و «تکلیف قانونی» تمایز قائل شده است. سامان در کنار کمک به خیریهها، تسهیلات قرضالحسنهٔ ازدواج و فرزندآوری را نیز جداگانه و شفاف افشا کرده است؛ تفکیکی که به خواننده امکان میدهد ماهیت داوطلبانه یا الزامی هر هزینه را شناسایی و از بزرگنمایی ارقام پرهیز کند.
دوم، سامان پا را از حوزه خیریه فراتر گذاشته و جدول مستقلی برای «مسائل محیط زیست» منتشر کرده است؛ حتی ستونی برای «برآورد کاهش خسارت و هزینهها» دارد.
همچنین اقداماتی مانند حذف فرمهای چاپی، استفاده از دستگاه تصفیه آب به جای آب معدنی، تفکیک زباله و کاهش روشنایی مشاعات تا ۳۰ درصد، نشان میدهد این بانک دریافته است مسئولیت اجتماعی فقط کمک به دیگران نیست، بلکه کم کردن اثر مخرب خود سازمان بر محیط هم بسیار حائز اهمیت است.
گزارش بانک سامان درباره آینده هم روشن است: مصوبه مجمع عمومی، یک هزار میلیارد ریال برای امور مسئولیت اجتماعی و خیریه در سال ۱۴۰۵ تعیین کرده که از این میان، ۳۰۰ میلیارد ریال برای بازسازی انستیتو پاستور ایران اختصاص یافته و تاکنون حدود ۱۲۰ میلیارد ریال از آن هزینه شده است. این به معنای شفافیت و پاسخگویی به مخاطب است و سهامدار میداند پول دقیقا کجا هزینه میشود.
بانک ملت؛ فهرست کوتاه، بدون جزئیات
پاسخ بانک ملت، سادهتر و خلاصهتر است. این بانک هزینههای خود را در قالب ۸ سرفصل گزارش کرده است:
مشارکت در طرحهای زیربنایی استانهای کمبرخوردار
مشارکت در تکمیل مدارس و تأمین ملزومات آموزشی مناطق کمبرخوردار
مشارکت در برگزاری مراسم ملی و مذهبی
کمک به تأمین تجهیزات دانشگاهی
کمک به توسعه زیرساختهای ورزشی کشور
مشارکت در احداث مرکز درمانی
حمایت از خانوادههای بیبضاعت و دارای بیمار صعبالعلاج
تکریم خانوادههای معظم شهدا
در این گزارش دیگر خبری از جزئیات نیست؛ نه نام استانها، نه نام پروژهها و نه شرح اقدام. تنها یک ردیف میگوید «مشارکت در تکمیل مدارس» و ردیفی دیگر «برگزاری مراسم». بنابراین مخاطب نمیداند مدارس کجا ساخته شدهاند، یا اینکه «مراسم ملی و مذهبی» دقیقاً شامل چه مواردی هستند.
این نکته از آن جهت اهمیت دارد که خود ابلاغیه بورس، افشای جزئیات را «دستکم تا سطح ده درصد مبلغ کل» الزامی کرده بود. با این ترتیب، سرفصلهای بانک ملت بهسختی میتوانند این سطح از جزئیات را برای خواننده فراهم کنند.
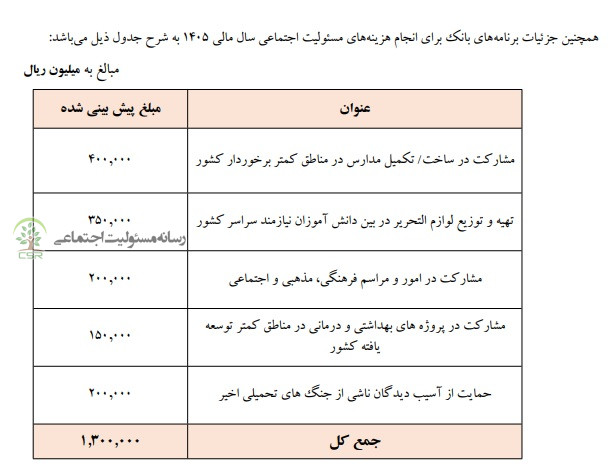
بودجه سال آینده ملت هم ۱,۳۰۰,۰۰۰ میلیون ریال پیشبینی شده است که سنگینترین ردیف آن مربوط به ساخت مدارس، سپس توزیع لوازمالتحریر، امور فرهنگی و مذهبی، حمایت از آسیبدیدگان جنگهای تحمیلی اخیر و پروژههای بهداشتی است.
سه تفاوت که مسیر دو گزارش را جدا میکند
اگر رقمها نزدیکند، پس قضاوت ما باید بر پایه «چگونگی» باشد، نه «چقدر». سه تفاوت کلیدی اینجاست:
تفکیکپذیری و شفافیت: سامان با ارائه ۲۵ ردیف جزئی، شرح اقدام، نام استان و حتی مبلغ پروژههای مشخص، به خواننده امکان میدهد تا هر پروژه را بهطور جداگانه پیگیری کند. در مقابل، بانک ملت تنها هشت سرفصل کلان و بدون هیچ شرحی ارائه کرده است؛ یعنی یکی اجازه رصد دقیق پروژهها را میدهد و دیگری نه. شفافیت در این موضوع، اصلی اساسی و غیرقابل چشمپوشی است.
پوشش محیط زیست: بانک سامان جدولی مستقل و اختصاصی برای مسائل محیطزیستی ارائه کرده است؛ در حالی که بانک ملت در این نامه هیچ دادهای درباره انتشار گازهای گلخانهای، مصرف انرژی، پسماند یا اثر عملیات بانکی خود بر محیط زیست مشخص نکرده است. این تفاوت نشان میدهد که بانک ملت، دستکم در این پاسخ، محیط زیست را بخشی از مسئولیت اجتماعی خود به شمار نیاورده است.
منطق تخصیص: بانک سامان کمکهای داوطلبانه را از تسهیلات قانونی تفکیک کرده است؛ در حالی که بانک ملت این تفکیک را انجام نداده و «برگزاری مراسم ملی و مذهبی» را که بیش از یکسوم کل هزینههای گزارششدهاش را تشکیل میدهد، در کنار مدرسهسازی قرار داده است. این سرفصل، ماهیتاً با شاخصهای توسعهمحور تفاوت دارد و ابهام آن، مقایسهپذیری گزارش را تضعیف میکند.
گزارش بانک سامان هم بینقد نیست
البته این تصویر، تنها یک روی سکه است: در حقیقت باید گفت هیچیک از دو گزارش، معیارهای یک گزارش کامل را ندارند.
در هیچیک از این دو گزارش، پاسخ پرسشهای پایهای را نمیبینیم:
پروژهها بر اساس چه مطالعهای انتخاب شدهاند؟
چه نهادی مسئول نگهداری آنهاست و هزینه بهرهبرداری سالانه چقدر است؟
آن مدرسه یا مرکز درمانی، پنج یا ده سال بعد همچنان فعال خواهد بود؟
چه تعداد از ساکنان منطقه از آن استفاده میکنند؟
چه سهمی از بودجه به زیرساخت ماندگار رفته و چه سهمی صرف برنامههای یکبارمصرف شده است؟
آیا نهاد مستقلی نتایج این هزینهها را ارزیابی کرده است؟
ساخت مدرسه در مناطق کمبرخوردار بدون شک ارزشمند است؛ اما تا وقتی ندانیم آن مدرسه چه سرانجامی دارد، نمیتوانیم بگوییم پول به «توسعه پایدار» تبدیل شده یا فقط به «خبر خوب» تبدیل شده است.
جمعبندی؛ سنگینتر کدام کفه است؟
اگر معیار فقط مبلغ باشد، سامان با ۳۶۳٬۷۴۱ میلیون ریال کمی جلوتر از بانک ملت با ۳۴۹٬۳۳۷ میلیون ریال است؛ اختلافی که چندان معنادار نیست. اما اگر معیار، «شفافیت، پیگیریپذیری و پاسخگویی» باشد، آنگاه وزنها جابهجا میشود.
سامان با انتشار ریزاقلام، تفکیک کمک داوطلبانه از تکلیف قانونی، افزودن بخش محیطزیست و گزارش مرحلهای پیشرفت پروژهها، قدم بلندتری بهسوی پاسخگویی واقعی برداشته است. بانک ملت، دستکم در این پاسخ، به یک فهرست کلی و بدون جزئیات بسنده کرده است.
با این حال، هیچیک از این دو گزارش، تصویر کامل عملکرد بانکها را در این زمینه نشان نمیدهند. مسئله هر دو، «کمبود فعالیت» نیست؛ «کمبود قابلیت مشاهده و پاسخخواهی» است. پرسش اصلی این است: از این هزینهها، چه سهمی واقعاً به ارزش پایدار برای همان جامعه تبدیل شده است و ما از کجا میتوانیم آن را بسنجیم؟